 天智云


赤税稽处〔2026〕75号
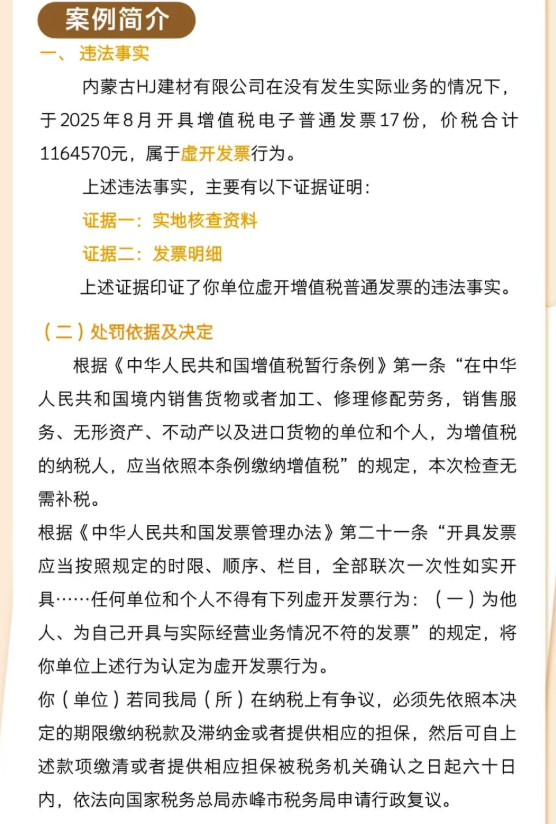
违法事实:
内蒙古HJ建材有限公司在没有发生实际业务的情况下,于2025年8月开具增值税电子普通发票17份,价税合计1164570元,属于虚开发票行为。
上述违法事实,主要有以下证据证明:
证据一:实地核查资料
证据二:发票明细
上述证据印证了你单位虚开增值税普通发票的违法事实。
处罚依据及决定:
根据《中华人民共和国增值税暂行条例》(1993年12月13日中华人民共和国国务院令第134号公布 根据2017年11月19日《国务院关于废止<中华人民共和国营业税暂行条例>和修改<中华人民共和国增值税暂行条例>的决定》第二次修订)第一条“在中华人民共和国境内销售货物或者加工、修理修配劳务,销售服务、无形资产、不动产以及进口货物的单位和个人,为增值税的纳税人,应当依照本条例缴纳增值税。”的规定,本次检查无需补税。
根据《中华人民共和国发票管理办法》(1993年12月12日国务院批准 1993年12月23日财政部令第6号发布 根据2023年7月20日《国务院关于修改和废止部分行政法规的决定》第三次修订)第二十一条“开具发票应当按照规定的时限、顺序、栏目,全部联次一次性如实开具,开具纸质发票应当加盖发票专用章。任何单位和个人不得有下列虚开发票行为:(一)为他人、为自己开具与实际经营业务情况不符的发票。”的规定,将你单位上述行为认定为虚开发票行为。
你(单位)若同我局(所)在纳税上有争议,必须先依照本决定的期限缴纳税款及滞纳金或者提供相应的担保,然后可自上述款项缴清或者提供相应担保被税务机关确认之日起六十日内依法向国家税务总局赤峰市税务局申请行政复议。
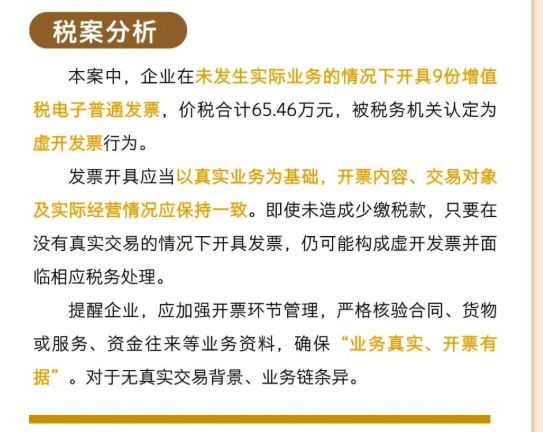
税案分析
本案中,企业在未发生实际业务的情况下开具17份增值税电子普通发票,价税合计116.46万元,被税务机关认定为虚开发票行为。
发票开具应以真实业务为基础,开票内容、交易对象及实际经营情况应保持一致。即使相关行为未造成少缴税款,只要缺乏真实交易背景,仍可能被税务机关认定为虚开发票。
提醒企业,应加强开票环节审核,确保合同、业务资料、资金往来等能够相互印证。对于无真实业务背景、交易链条异常或相关资料无法核实的情形,应及时排查,避免因违规开票引发税务风险。