 天智云


榕税稽处〔2024〕56号
你(单位)存在违法事实及处罚决定如下:
违法事实:
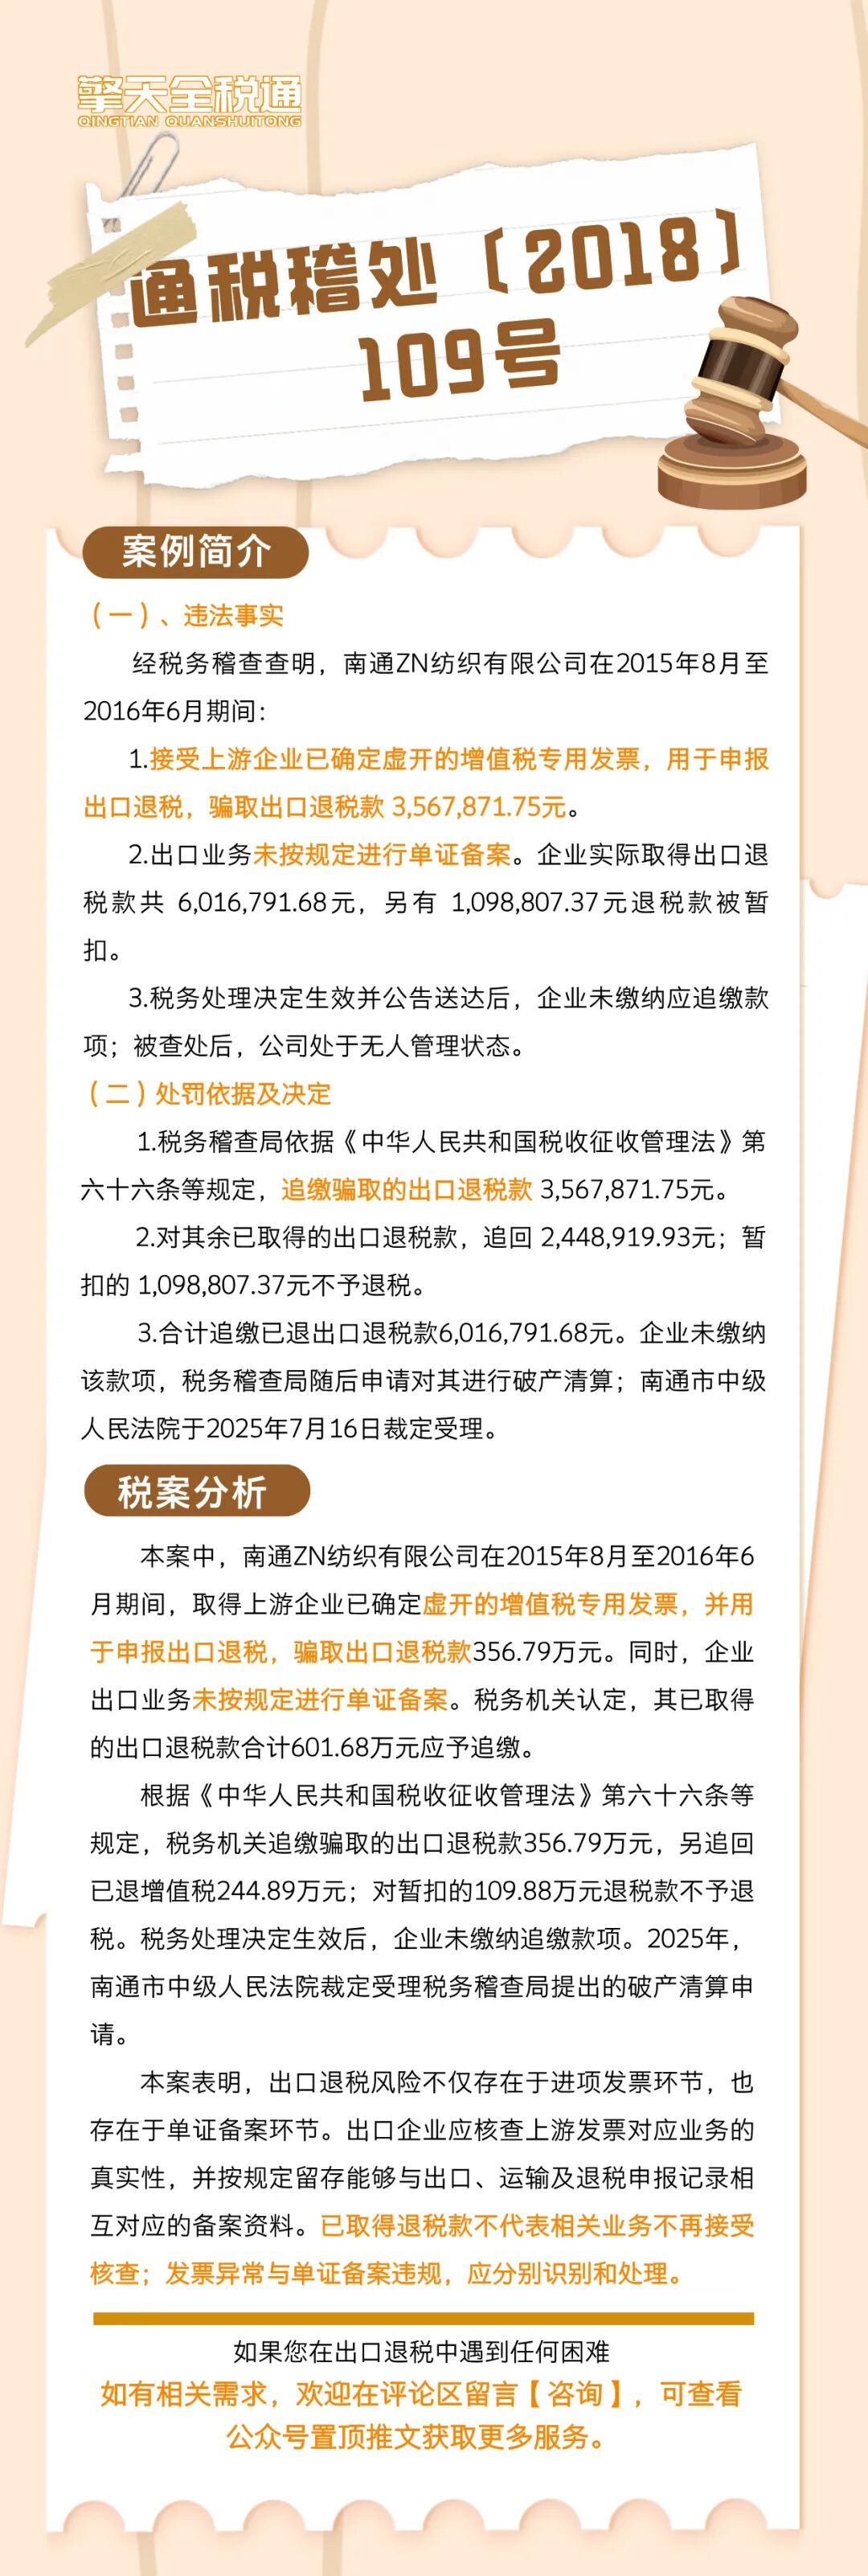
经税务稽查查明,南通ZN纺织有限公司在2015年8月至2016年6月期间:
1. 接受上游企业已确定虚开的增值税专用发票,用于申报出口退税,骗取出口退税款 3,567,871.75元。
2. 出口业务未按规定进行单证备案。企业实际取得出口退税款共 6,016,791.68元,另有 1,098,807.37元退税款被暂扣。
3. 税务处理决定生效并公告送达后,企业未缴纳应追缴款项;被查处后,公司处于无人管理状态。
处罚依据及决定:
1. 税务稽查局依据《中华人民共和国税收征收管理法》第六十六条等规定,追缴骗取的出口退税款3,567,871.75元。
2. 对其余已取得的出口退税款,追回2,448,919.93元;暂扣的1,098,807.37元不予退税。
3. 合计追缴已退出口退税款6,016,791.68元。企业未缴纳该款项,税务稽查局随后申请对其进行破产清算;南通市中级人民法院于2025年7月16日裁定受理。
税案分析
本案中,南通ZN纺织有限公司在2015年8月至2016年6月期间,取得上游企业已确定虚开的增值税专用发票,并用于申报出口退税,骗取出口退税款356.79万元。同时,企业出口业务未按规定进行单证备案。税务机关认定,其已取得的出口退税款合计601.68万元应予追缴。
根据《中华人民共和国税收征收管理法》第六十六条等规定,税务机关追缴骗取的出口退税款356.79万元,另追回已退增值税244.89万元;对暂扣的109.88万元退税款不予退税。税务处理决定生效后,企业未缴纳追缴款项。2025年,南通市中级人民法院裁定受理税务稽查局提出的破产清算申请。
本案表明,出口退税风险不仅存在于进项发票环节,也存在于单证备案环节。出口企业应核查上游发票对应业务的真实性,并按规定留存能够与出口、运输及退税申报记录相互对应的备案资料。已取得退税款不代表相关业务不再接受核查;发票异常与单证备案违规,应分别识别和处理。
来源:网络