天智云


企业出口锂离子蓄电池,2027年1月1日起取消电池退税率,增值税征税处理,消费税需要征税吗?
答:不征收消费税。
根据《财政部 税务总局关于调整光伏等产品出口退税政策的公告》(2026年第2号)第三条规定:“对上述产品(附件2列示电池产品)中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。”
也就是说,锂离子蓄电池虽然属于消费税应税消费品,但出口环节不因增值税取消退税而改变消费税处理方式,与消费税退(免)税相互独立,两项政策分别执行:
企业自产锂离子蓄电池出口:增值税征税处理,消费税免税;
企业外购锂离子蓄电池出口:增值税征税处理,消费税可申请退税。
提醒:如果企业出口的产品非2026年第2号公告所列电池产品,则需回归《财政部 税务总局关于出口业务增值税和消费税政策的公告》(2026年第11号)第八条的一般规定——适用增值税征税政策的出口货物,如果属于消费税应税消费品,应当按照规定缴纳消费税。
政策依据:
《财政部 税务总局关于调整光伏等产品出口退税政策的公告》(2026年第2号)第三条
《财政部 税务总局关于出口业务增值税和消费税政策的公告》(2026年第11号)第八条
生产企业销售的充电宝需要缴纳消费税吗?
答:不需要。 充电宝(便携式移动电源)不属于《电池消费税征收范围注释》中的应税电池产品。
但需注意,充电宝的核心部件为锂离子电芯,其本身属于消费税应税范围,具体分两种情形处理:
情形一:外购锂离子电芯组装充电宝
生产企业销售充电宝时无需缴纳电池消费税。但根据《财政部 海关总署 税务总局关于调整部分电池消费税政策的公告》(2026年第20号)第五条规定,外购已税电池产品用于连续生产应税电池产品的,准予扣除已纳消费税。充电宝不属于应税电池产品,因此外购电芯已缴纳的消费税不得抵扣。
情形二:自产锂离子电芯用于生产充电宝
根据2026年第20号公告第六条规定,自产自用的应税电池产品,用于连续生产应税电池以外的产品的,应当在移送使用时申报缴纳消费税。因此,生产企业将自产电芯移送充电宝生产线的环节,应按锂离子蓄电池适用税率(目前为2%)申报缴纳消费税。
政策依据:
《财政部 海关总署 税务总局关于调整部分电池消费税政策的公告》(2026年第20号)第五条、第六条
《电池消费税征收范围注释》(2026年第20号附件1)
Q3
企业销售电池及其他产品,电池产品需要单独开具增值税发票吗?
答:需要单独开具。 电池产品必须使用“电池”类税收分类编码,且开票系统层面已做管控,电池类编码与非电池类编码不能混开在同一张发票上。
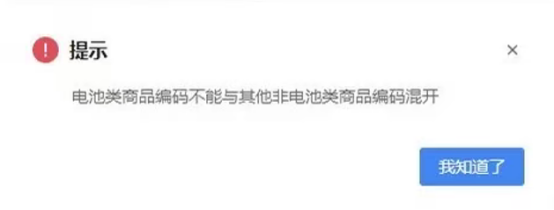
提醒:
1、“电池”类编码以“1090413”开头,下面共有6个编码子目,其中电池产品需从“109041301”至“109041305”五个子目中选择,切勿选择“109041306”开头的电池零部件编码。
2、企业在开票时要根据自己生产销售的电池产品选择对应的商品编码,准确区分电池和非电池产品,免税和征税电池产品。
3、若编码选择错误,既会产生发票开具不合规问题,又会影响后续抵扣、减免申报等一系列问题。
政策依据:
1)国家税务总局公告2026年第16号
一、电池消费税纳税人(以下简称纳税人)销售电池产品,应当选择《商品和服务税收分类编码表》“电池”类编码开具发票。
二、纳税人从生产企业购进、委托加工收回,或者以自营、委托方式直接进口已缴纳消费税的电池产品,用于连续生产应税电池产品的,应当凭通过电子发票服务平台勾选确认的增值税专用发票、税收缴款书(代扣代收专用)、海关进口消费税专用缴款书,按规定计算扣除原料已缴纳的消费税税额。
上述增值税专用发票、海关进口消费税专用缴款书开具日期应当在2026年9月1日及以后。
外贸企业出口电池产品,如何申报消费税退税?
答: 外贸企业出口电池产品申报消费税退税,核心原则是与增值税出口退税一并申报。具体操作流程如下:
一、增值税仍有退税时(2027年1月1日之前)
对于同一笔出口业务,需在出口退税申报系统中录入两条进货明细记录:
第一条:依据增值税专用发票录入对应进货数据(用于增值税退税);
第二条:依据取得的消费税专用缴款书录入消费税退税相关数据。
二、增值税取消退税后(2027年1月1日起)
电池产品出口增值税取消退税、按视同内销征税处理,但消费税仍可退税的情况下,进货明细只需录入消费税专用缴款书对应的明细数据,无需再录入增值税专用发票对应的进货明细。