天智云


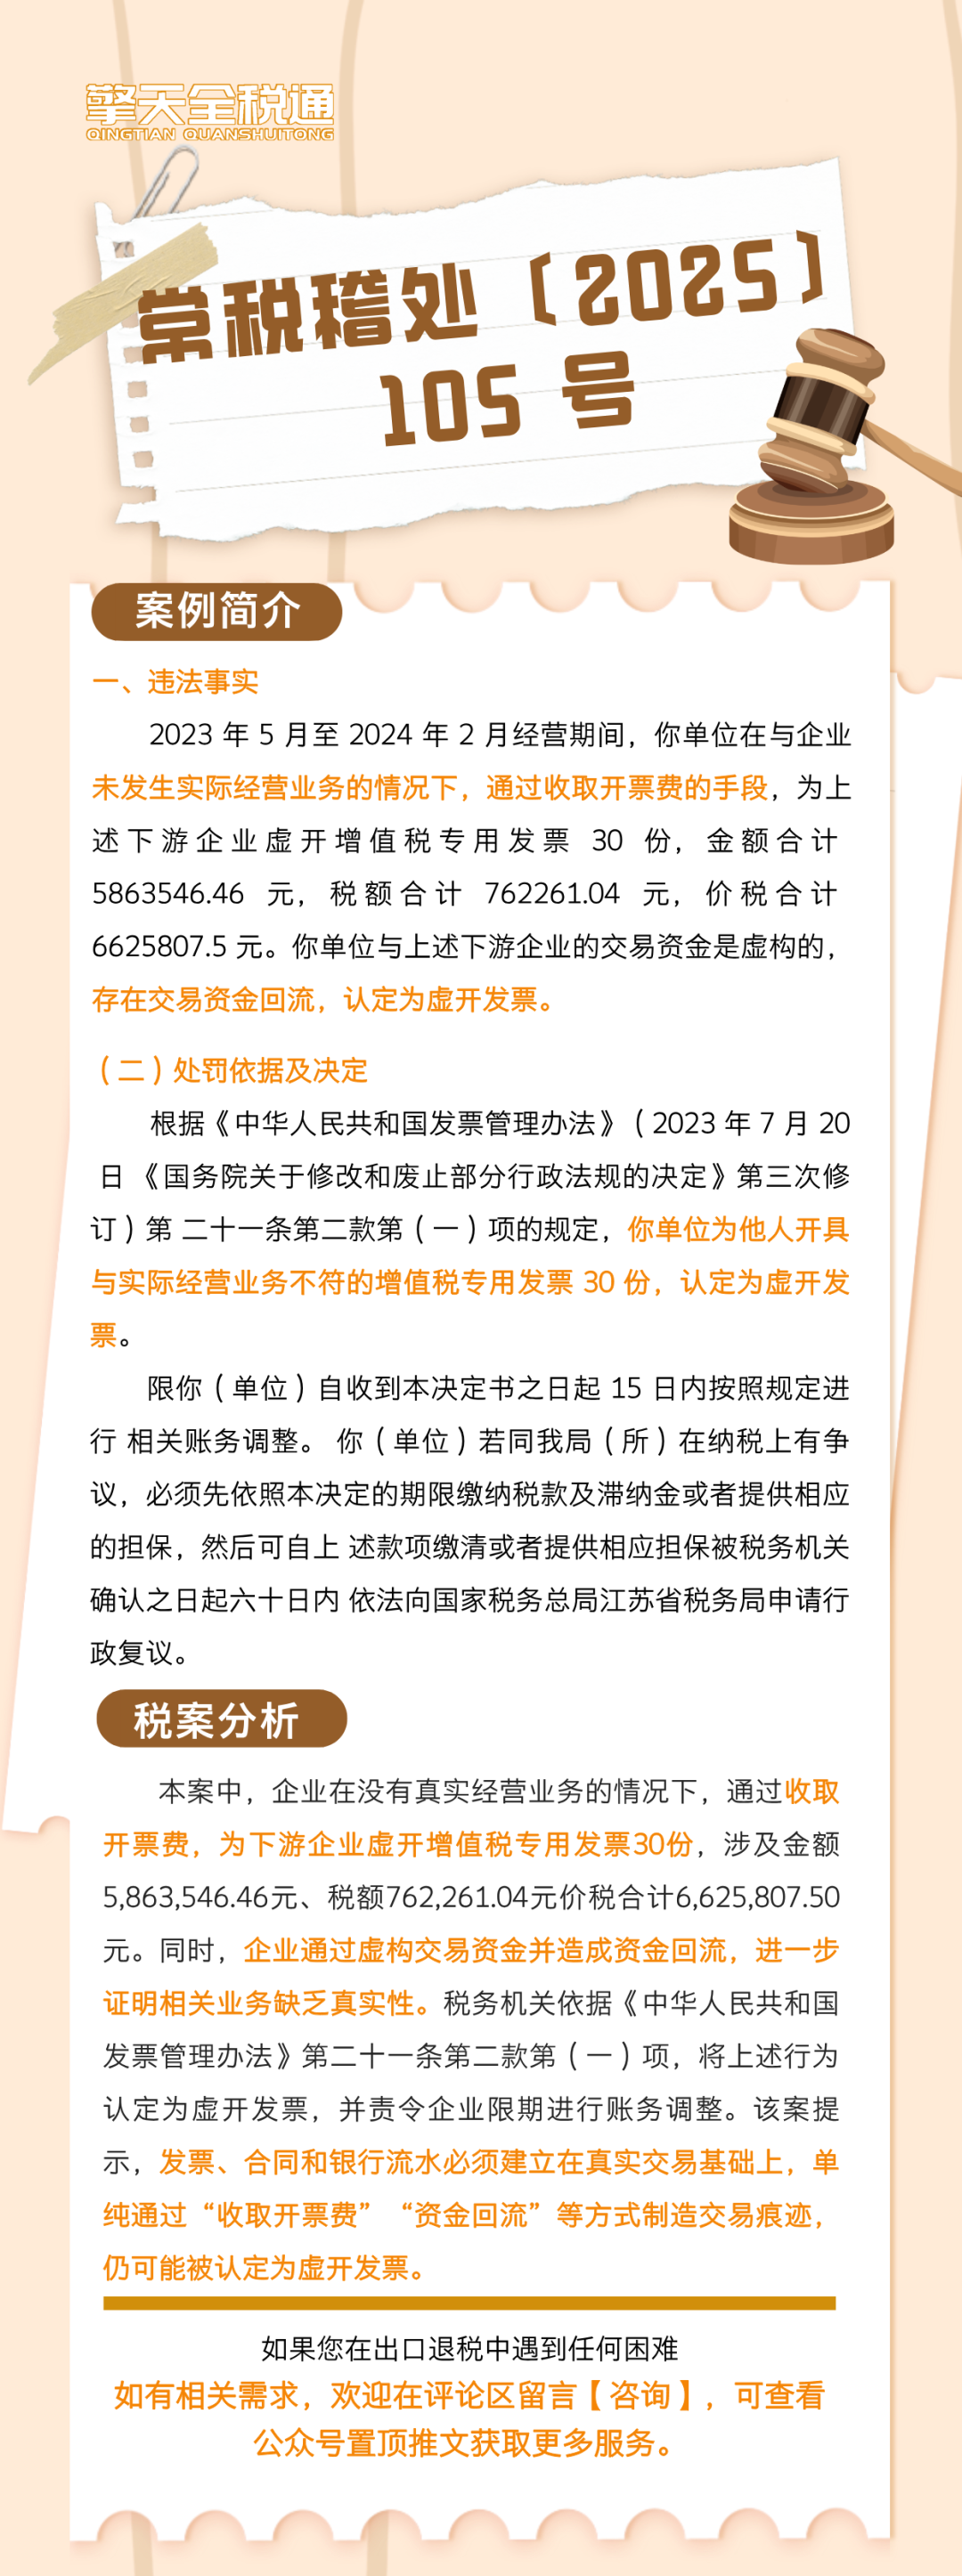
常税稽处〔2025〕105 号
你(单位)存在违法事实及处罚决定如下:
违法事实:
2023 年 5 月至 2024 年 2 月经营期间,你单位在与企业未发生实际经营业务的情况下,通过收取开票费的手段,为上述下游企业虚开增值税专用发票30份,金额合计 5863546.46 元,税额合计 762261.04 元,价税合计 6625807.5 元。你单位与上述下游企业的交易资金是虚构的,存在交易资金回流,认定为虚开发票。
处罚依据及决定:
根据《中华人民共和国发票管理办法》(2023 年 7 月 20 日 《国务院关于修改和废止部分行政法规的决定》第三次修订)第二十一条第二款第(一)项的规定,你单位为他人开具与实际经营业务不符的增值税专用发票 30 份,认定为虚开发票。
限你(单位)自收到本决定书之日起 15 日内按照规定进行 相关账务调整。 你(单位)若同我局(所)在纳税上有争议,必须先依照本决定的期限缴纳税款及滞纳金或者提供相应的担保,然后可自上述款项缴清或者提供相应担保被税务机关确认之日起六十日内 依法向国家税务总局江苏省税务局申请行政复议。
税案分析
本案中,企业在没有真实经营业务的情况下,通过收取开票费,为下游企业虚开增值税专用发票30份,涉及金额5,863,546.46元、税额762,261.04元、价税合计6,625,807.50元。同时,企业通过虚构交易资金并造成资金回流,进一步证明相关业务缺乏真实性。税务机关依据《中华人民共和国发票管理办法》第二十一条第二款第(一)项,将上述行为认定为虚开发票,并责令企业限期进行账务调整。该案提示,发票、合同和银行流水必须建立在真实交易基础上,单纯通过“收取开票费”“资金回流”等方式制造交易痕迹,仍可能被认定为虚开发票。