天智云


试点企业使用新增值税报表,出口货物适用免税政策,填写报表时还需要填写《减免税申报明细表》吗?
答:不需要。
新版增值税申报表的规则,出口免税业务无需再填写《增值税减免税申报明细表》,直接在附表一免税栏次中填报即可。
新版申报表填写顺序:
第一步:在《业务信息表》中勾选“出口业务—出口免税业务”选项
第二步:系统自动生成配套申报表后,将出口免税销售额填入附表一的第五栏次“免税-其中出口货物及加工修理修配服务”。
提醒:外贸企业出口货物适用免退税方法,也无需填写减免税申报明细表。以上规则仅适用于试点地区,非试点地区仍按旧版规则填报。
试点企业使用新增值税报表,前期已申报未开票收入,本期补开发票后如何填写报表?
答:若前期已申报未开票收入,本期补开发票,需对该笔未开票收入进行负数冲减。
具体填报分三步:
第一步:在《业务信息表》中勾选 "未开具发票销售业务" 标签,系统才会带出附表一附 1《未开具发票销售情况明细》;
第二步:在《未开具发票销售情况明细》“本期未开具发票负数销售额”栏次填写冲减金额;同时,补开发票的金额正常填入“开具发票”栏次;
第三步:选择该笔负数对应的 "前期正数申报情况" 所属属期起止时间。
提醒:负数冲减须以前期已申报记录为依据,随意填列且未留存申报表、合同等凭证的,易触发强制比对异常。
Q3
试点企业使用新增值税报表,涉及加计抵减业务,填报时需要注意什么?
答: 出口企业适用加计抵减政策,需重点关注以下核心原则与操作:
1)资格确认与业务前置勾选
填报前,首先需在《业务信息表》中勾选“加计抵减”选项(若系统自动识别企业资格,此项会自动勾选)。同时,需准确勾选企业实际发生的出口业务类型(免抵退税 / 免退税 / 出口免税 / 出口征税),以便系统后续正确归集和区分内外销业务的进项税额。
2)出口业务不得加计抵减
根据现行政策规定,无论先进制造业、集成电路还是工业母机企业,其出口货物劳务及跨境应税行为均不适用加计抵减政策,对应的进项税额不得计提加计抵减额。
3)准确填报不得加计抵减的进项税额
能准确划分:直接归属出口业务的进项税额,全额不得计提;
无法准确划分:对于兼营内外销且进项税额无法划分的,需按以下公式计算填写:不得计提加计抵减额的进项税额 = 当期无法划分的全部进项税额 ×(当期出口货物劳务和发生跨境应税行为的销售额 ÷ 当期全部销售额)
填报时,在 "不得加计抵减" 项目下拉框中选择 "出口业务",将本期出口业务对应的进项税额手工填入对应栏次。
政策依据:
1)财政部 税务总局公告2023年第43号 财政部 税务总局关于先进制造业企业增值税加计抵减政策的公告
2)财税[2023]17号 财政部 税务总局关于集成电路企业增值税加计抵减政策的通知
3)财税[2023]25号 财政部 税务总局关于工业母机企业增值税加计抵减政策的通知
试点企业使用新增值税报表,申报时提示申报比对不通过,不通过原因为“出口销售额填报数据与报关单不符”,可以强制提交吗?
答:企业应先排查原因,再决定是 "修改报表" 还是 "强制提交":
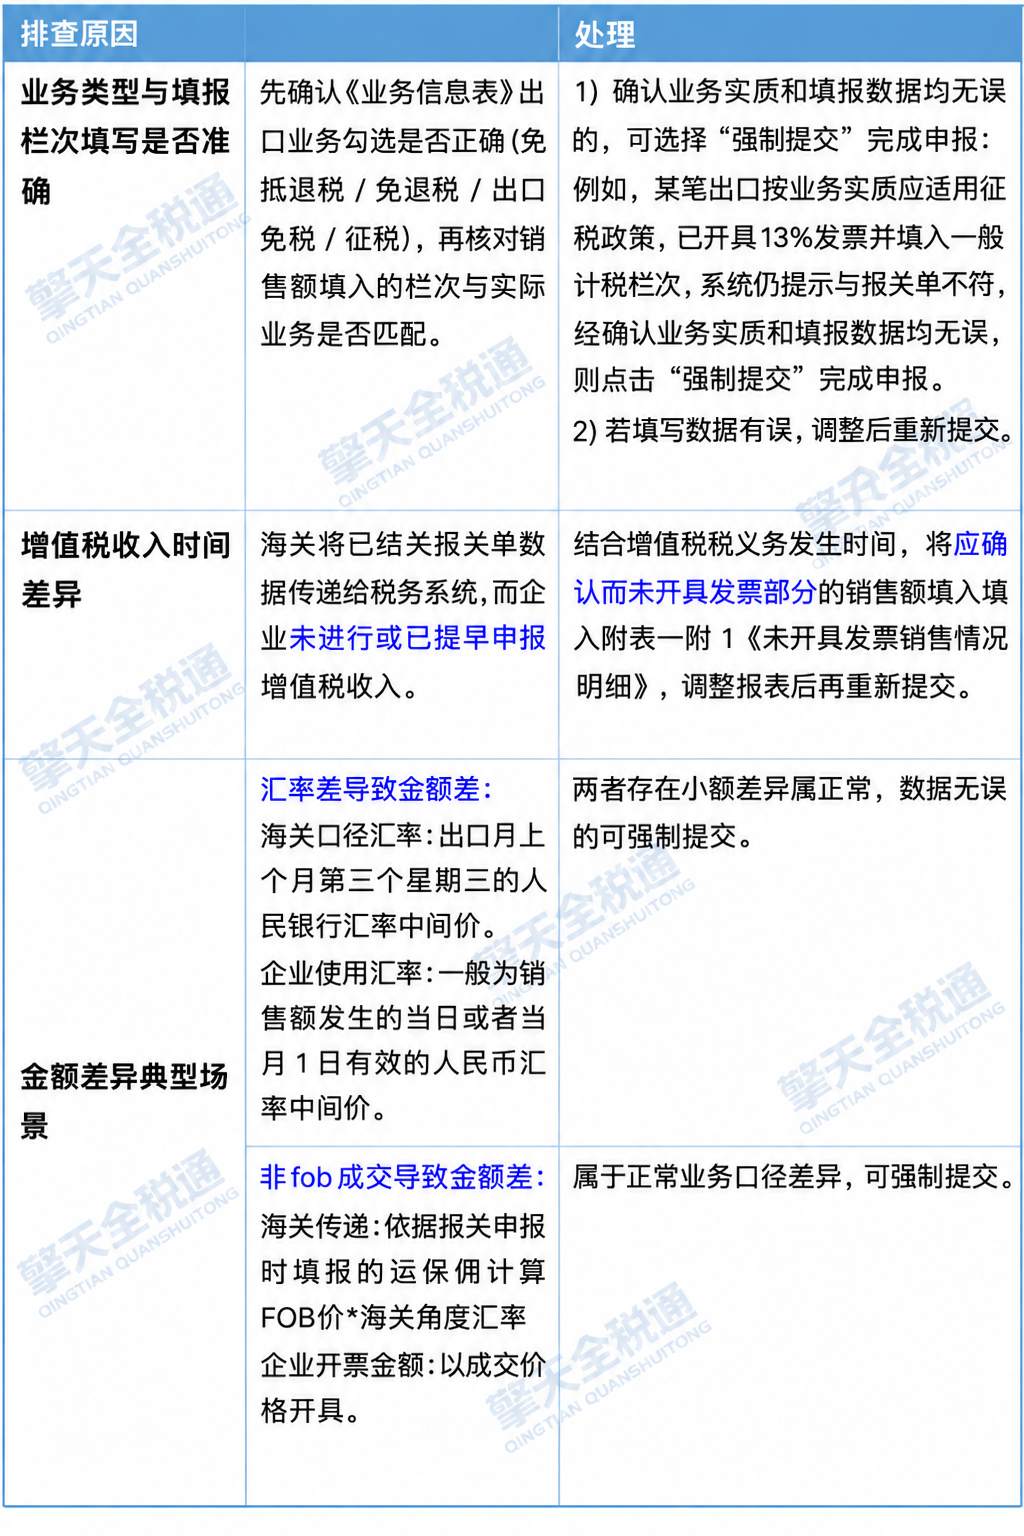
提醒:申报比对不通过的情形很多,以上情况供参考,实务中是“强制提交”还是“修改报表”,需要具体问题具体分析,确定原因后再做决定。