天智云


不征税收入和免税收入,名称相近,税务处理却有区别。企业除了判断收入是否缴纳企业所得税,还需核对相关费用、资产折旧和摊销能否扣除。
近期,不少出口企业的财务人员遇到了同样的难题。
随着新版申报表的陆续上线,电子税务局弹出的“出口收入比对不符”提示,成了悬在许多财务人头顶的利剑。过去依赖手工微调、模糊处理数据的方式,在税局底账、海关、开票系统三面交互的当下,已彻底行不通。
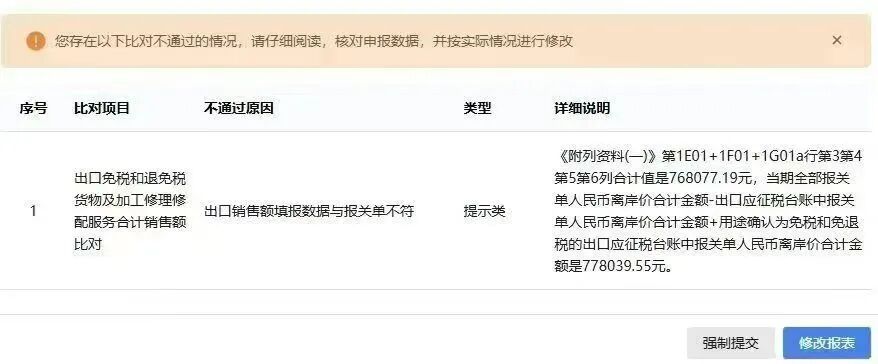
△ 增值税
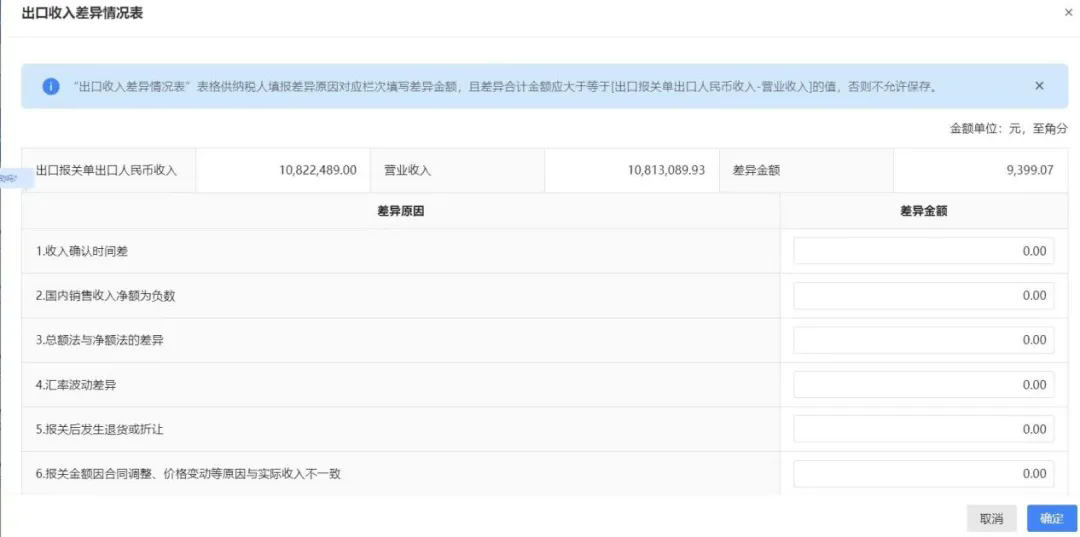
△ 所得税
政策规则变了,监管口径严了,出口企业的财税合规工作,需要新的应对思路。
一、直面申报痛点:您卡在了哪一步?
在与众多资深财务人员的交流中,我们发现,面对新规,企业普遍在以下四个环节面临严峻挑战:
1、 所得税“数据归集与差异解释”困境
四季度是所得税预缴的最后调整窗口。当前,企业需要将海关报关单、开票数据与税局底账进行比对。面对成百上千条数据,人工逐笔核对的难度极大;同时,CIF、FOB等价格条款差异,以及进料加工等复杂业务模式,导致收入确认口径难以统一。一旦产生差异,缺乏全生命周期的跟踪管理,更是让财务人员在应对核查时难以自证。
2、增值税“汇率口径与跨期数据”挑战
今年增值税申报的重大变化之一,是汇率取值标准的调整。若沿用旧有计算逻辑,不仅得出的差异无效,更会引发税局的强制比对异常。此外,补开票、提前开票等跨期情形层出不穷,人工梳理极易造成重复申报或漏报。
3、未开票收入的“重复纳税”风险
出口已结关但尚未开票的报关单,若未及时申报,会直接拉大税局底账差异;若后续补开发票时,无法按报关单精准冲减前期已申报的未开票收入,又极易引发重复纳税风险。缺乏系统化的台账管理,仅靠线下Excel极易遗漏。
4、手工核算低效,海量数据难匹配
面对动辄上百上千张报关单,财务需要将其拆分至21位商品明细,再逐条匹配发票与底账。一旦出现退运、汇率差或传输时差,手工排查差异犹如大海捞针,月末结账与申报期的双重压力让财务人员不堪重负。
二、构建合规防线:申报前先自检
与其被动等待税局弹出“比对异常”拦截,不如在申报前,依托专业工具进行一次深度自检。
为应对所得税“分类申报+差异说明”以及增值税“按月比对+记账汇率”的双重监管,擎天全税通推出【出口收入申报解决方案】(含所得税与增值税),系统内置官方比对算法,以底层技术逻辑协助企业将风险前置化解。
核心功能:算得准、找得对、交得出
1、所得税:自动归集数据源,一键生成差异表
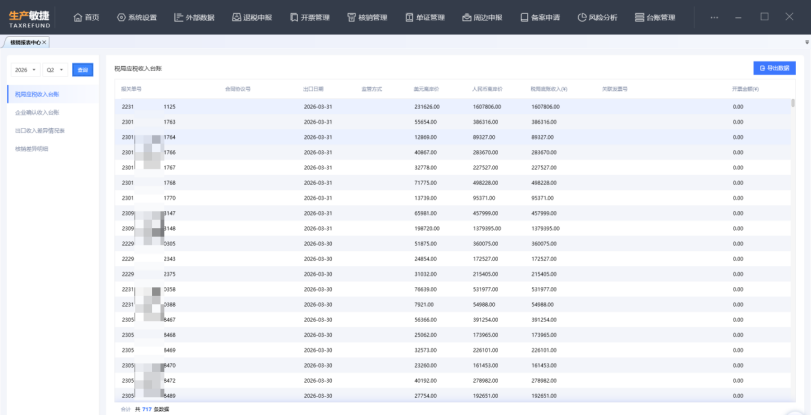
多维数据采集与比对:系统自动采集底账、海关关单以及销项发票数据(支持电局全量发票采集),自动进行逐笔比对。
差异智能归因针对未匹配或金额不一致的数据,系统自动打上差异标签(如退运、时间差等),并支持导入Excel批量修改差异原因,提升处理效率。
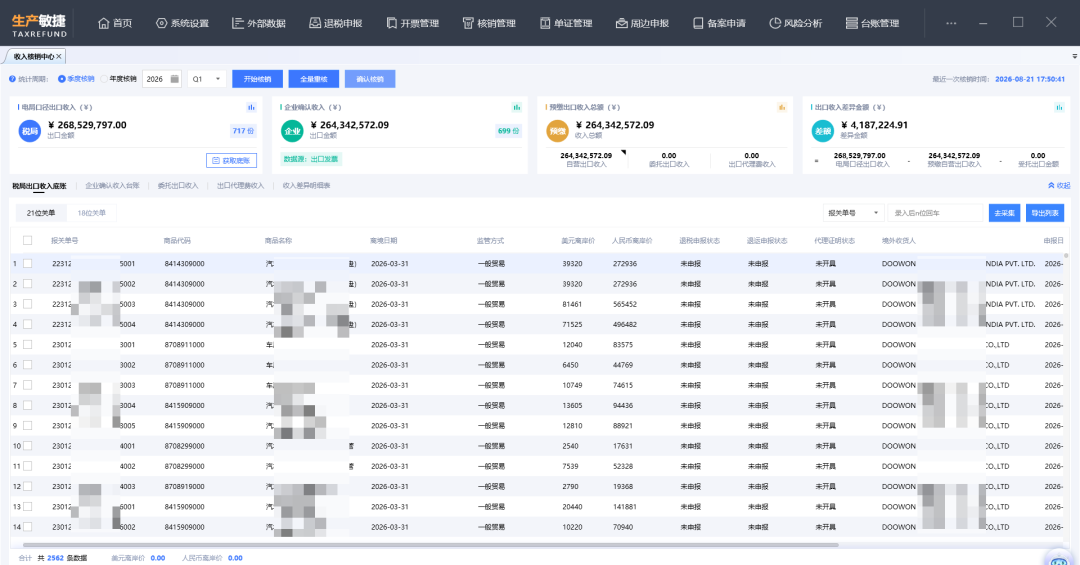
备查资料一键出:一键生成符合官方要求的《出口收入差异情况说明表》,直接作为申报备查附件,让差异解释有据可依。
2、增值税:内置税局算法,确保差异有效
严格对齐记账汇率:系统自动按“美元FOB价 × 当月首个工作日汇率 × 退税率参数”计算,与税局底账金额高度对齐,消除因汇率取值不同产生的无效差异。
红字发票精准捕捉:针对红字发票取数难题,系统支持基于“数电发票号码”的底层关联规则,确保负数金额准确纳入计算,避免漏报。
CIF/FOB价合规处理:系统支持并建议企业按CIF价开票,后续通过负数发票冲减运保费。此操作既契合软件逻辑,又有效规避了印花税风险。
3、差异比对:四维数据对齐,自动归因
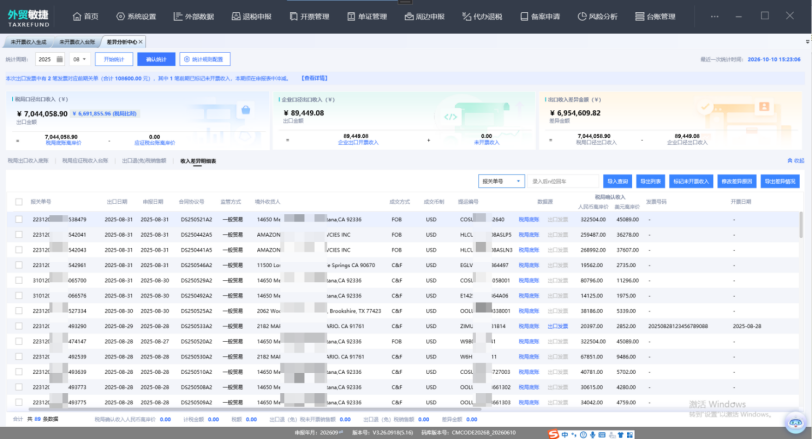
系统打通底账、应征税台账、开票收入与未开票收入四个维度,以关单为轴逐单列示。
无论是因为海关数据传输延迟导致的正差,还是退运、折让导致的负差,系统均能自动归因并打上标签。
支持一键导出《差异情况说明表》,直接作为申报备查附件。
4、未开票闭环:边比对,边补齐
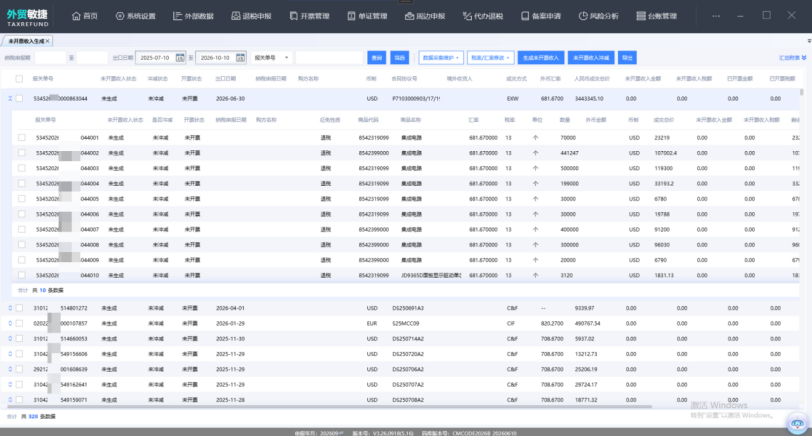
配套未开票收入台账,按21位关单维度生成与冲减未开票收入。在差异比对的同时,完成未开票收入的闭环管理,有效堵住漏报风险。
三、转“被动”为“主动”:夯实合规底气
监管的收紧,对企业财税管理提出了更高要求。
当被动的数据核对耗费大量精力时,一套懂政策、对口径、能落地的系统,不仅能提升效率,更是企业合规经营的坚实底座。
擎天全税通【出口收入申报解决方案】,让财务人员从繁重的数据拼凑中解放出来,将精力回归于更有价值的财税分析与业务支持。
申报期专属福利
四季度申报在即,无论是所得税的“最后调账窗口”,还是增值税的“按月比对”,留给企业试错的空间已经不多。
评论区回复“风险核查”,免费获取出口增值税/所得税风险核查服务,提前核查您的出口收入数据差异。
申报前先自检
让每一次数据提交都有据可依
擎天全税通
智慧出口财税服务专家
来源:网络