天智云


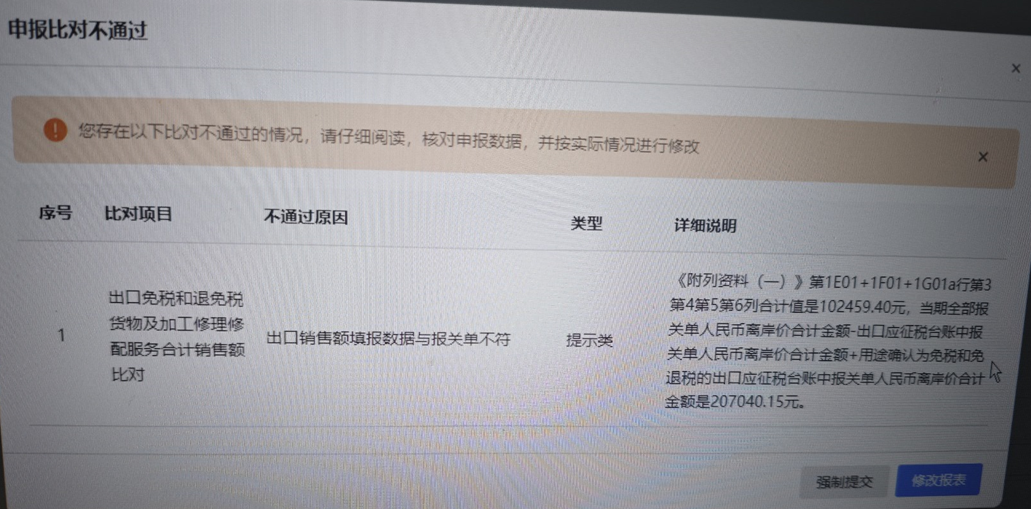
新增值税申报表试点推行以来,不少出口企业财务在申报时遇到了同一个“拦路虎”——提交申报时系统弹出比对不通过提示:“出口销售额填报数据与报关单不符”(如下图)。这到底是怎么回事?是数据填错了,还是系统误判?本文从比对项目拆解、理性看待、正确处理三个层面逐一分析。
拆解比对项目
谁VS谁:出口销售额填报数据VS报关单数据
具体数据来源:
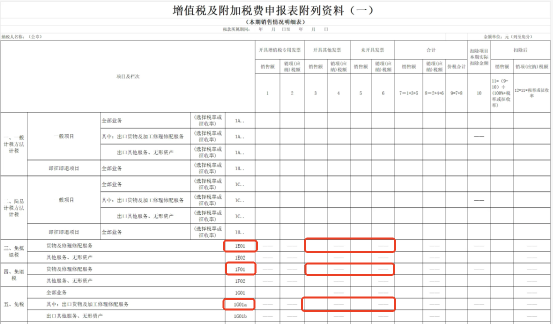
出口销售额填报数据——《附列资料(一)》第1E01+1F01+1G01a行第3第4第5第6列合计值
具体表单数据如下:
报关单数据——当期全部报关单人民币离岸价合计金额-出口应征税台账中报关单人民币离岸价合计金额+用途确认为免税和免退税的出口应征税台账中报关单人民币离岸价合计金额
关于报关单数据,有几点需要特别说明:
1、指申报当期电子口岸同步的结关报关单数据
2、无论何种贸易方式、何成交币值,都转化为人民币离岸价
3、考虑应征税台账并且关注做免税何免退税的数据
4、以上数据基础扣除5%的允许性差异率
理性看待比对不通过
比对不通过并不意味着一定申报有误,更不意味着存在偷逃税嫌疑。看看以下几点冷静冷静:
1、比对不通过是“提示”,而非“定性”
新申报表各数据表单之间进行逻辑性比对,可能一次性通过,也可能出现“比对不通过”的提示。这本质上是一个数据校验机制,目的是提醒企业核实数据、确认业务实质,而不是直接判定企业存在问题。
2、有些比对不通过属于“正常现象”
出口销售额与报关单数据之间的差异,很多情况下是企业实际业务特点和系统默认口径之间的结构性差异。有些差异在业务实质上是合理的,只是系统比对规则无法自动识别所有业务场景。所以,差异的存在本身也是税务风险管理的一个信号,企业需要能够全面了解差异的原因并留有相关佐证台账或资料。
3. 关键在于“说得清”
无论是选择修改报表还是强制提交,核心是财务人员能够准确判断:差异是什么原因造成的?企业填报数据是否正确?业务实质是什么?先搞清楚原因,再做决定,而不是一看到“不通过”就慌张地乱改报表或强制申报“一了百了”。
4、不影响后续退税申报
增值税申报表与出口退税申报是两套系统、两条线。增值税申报表比对不通过,经正确处理完成申报后,不影响后续出口退税的正常申报。
正确处理比对不通过
第一步:查询差异,锁定原因
查看当期出口报关单数据,特别关注:成交方式(FOB/CIF/CFR/EXW)、汇率选择(当月1日汇率/当日汇率)、收入确认时间(是否存在跨期)、业务性质(退税/免税/征税)、申报栏次是否正确。
第二步:分类判断,对症处理
情形一:数据填报错误——修改报表
如果是申报栏次填错、金额录入错误等,直接修改申报表对应栏次后重新提交。
情形二:数据填报无误,差异有合理解释——强制申报
如果经逐笔核对,确认业务实质和填报数据均无误,差异源于成交方式口径、汇率尾差、业务实质判断等结构性因素,可以选择“强制提交”完成申报。但务必做好以下准备:
做好差异台账记录: 建立出口业务台账,记录每笔业务的报关单号、成交方式、汇率、申报金额、差异情况等,便于后续核查。
留存佐证材料: 报关单、出口发票、合同、运费保费单据等原始凭证整理归档。申报出口退(免)税后15日内,必须完成全部备案单证归档,单证保存期限为10年。
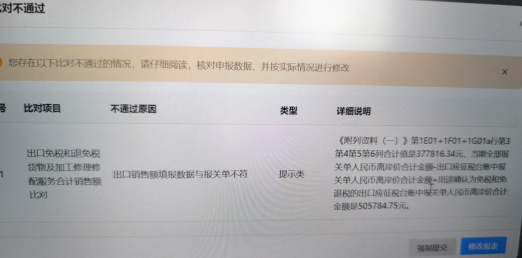
【举例】某企业申报时出现申报比对不通过提示:《附列资料(一)》第1E01+1F01+1G01a行第3第4第5第6列合计值是377816.34元,当期全部报关单人民币离岸价合计金额-出口应征税台账中报关单人民币离岸价合计金额+用途确认为免税和免退税的出口应征税台账中报关单人民币离岸价合计金额是505784.75元。
【分析】
查看企业报关单数据,人民币离岸价合计为532405元,扣除5%允许差异后金额为532405(1-5%)=505784.75元
总共4条报关单数据,其中2条为一般贸易,应正常开外销票确认增值税销售额,另外2条为出料加工,只从贸易方式角度看不符合收入确认条件,无需开发票确认增值税销售额。
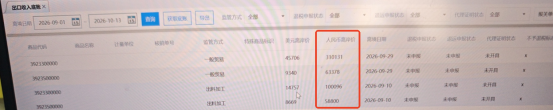
出口销售额填报数据——以2条一般贸易数据确认增值税销售额VS报关单数据——以4条报关单数据确认增值税销售额
【处理】
经分析,该比对必然出现差异且该差异为合理性差异,建议登记好差异台账后强制提交,并按税务机关的要求解释差异。
第三步:日常做好前置工作
与其在申报提交时被动应对比对不通过,不如在日常主动做好准备:
(1)正确勾选《业务信息表》
新表增设的《业务信息表》是申报的“总开关”,申报前必须按当期实际发生的出口业务勾选适用增值税政策:免抵退税、免税、征税,以及是否有跨境电商业务、未开票业务等。申报前先把当期所有出口业务按类型分好类,分清楚了再进系统勾选。
(2)梳理出口业务台账
建议日常建立完整台账,按报关单号记录出口日期、成交方式、外币金额、折算汇率、人民币金额、适用政策类型等信息,确保申报时数据完整、可追溯、可佐证。
(3)注意出口发票开具规范
选择正确的发票税率栏选0%/免税/13%,备注栏顶格标注“出口业务”,注明合同编号、贸易方式、外币金额、折算汇率、报关单号、提运单号等信息;CIF/CFR成交方式还需备注折算后的FOB离岸价。
(4)统一汇率口径
增值税法规定使用出口当日或者当月1日有效的人民币汇率中间价,选定后12个月内不得变更,若使用其他汇率口径,注意汇率差。
(5)关注跨期业务
重点关注月末出口、次月才查到报关单信息的,虽然信息查询延迟,但是增值税销售额确认应结合业务实质、纳税义务发生时间确定,不可因为查不到报关单信息而应报未报。
新增值税申报表下出口销售额比对不通过,并非“洪水猛兽”,而是新申报体系下数据校验更加精细化、智能化的体现。面对比对不通过,正确的姿态是:先查差异、再判原因、后做处理。数据填报错误的,修改后重新提交;数据无误、差异有合理解释的,留存佐证材料后强制提交;
从新表的新比对规则来看,税务合规管理需要从“事后被动应对”转向“日常主动准备”。
来源:网络