天智云


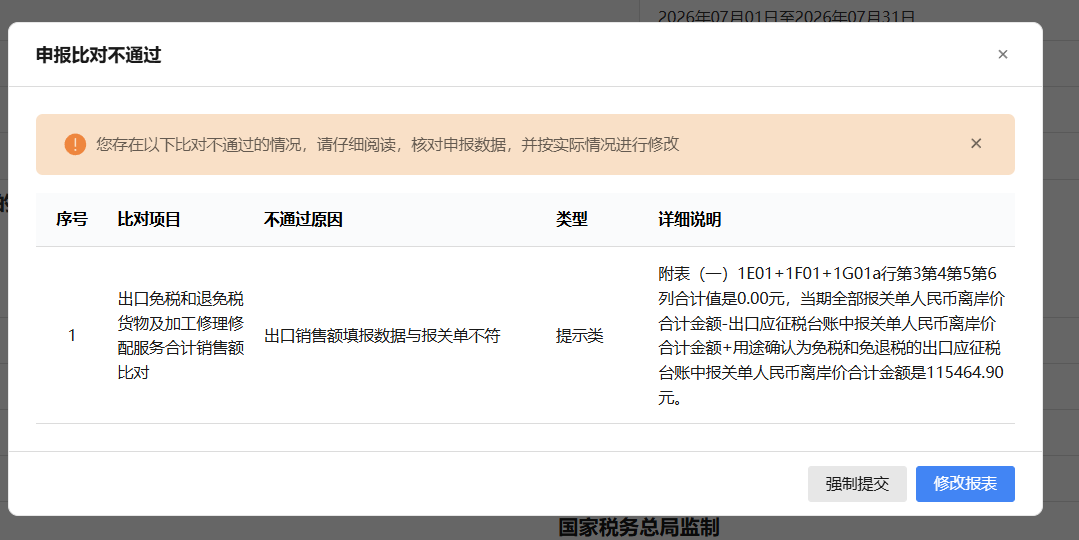
刚刚过了三季度申报期,相信这个申报期里财务人“忙坏了”,一会企业所得税比对差异(如图1),一会增值税销售额比对差异(如图2),怎么到处有差异?什么原因产生差异呢?接下来我们将用一个系列逐期拆解!
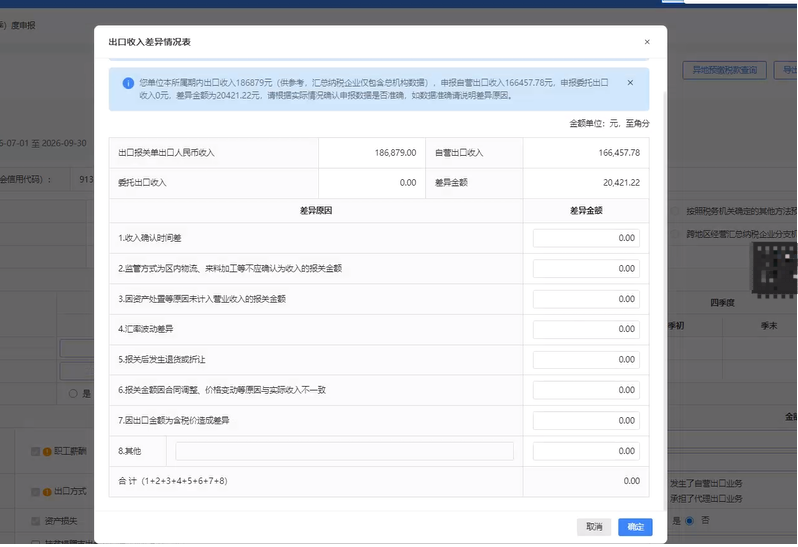
(图1:出口收入差异情况表——出口报关单出口人民币收入&出口收入差异)
(图2:新增值税申报表申报比对不通过——出口销售额填报数据&报关单不符)
细看三个口径的三套生成规则
(1)出口报关单出口人民币收入/离岸价——海关统计口径。
海关统计先将成交方式、成交币制结合成交总价、运费、保费、杂费折算为对应的统计美元价并取整,再按汇率规则折算成人民币。同一数据来源,只是在不同的税种申报比对时,时间口径及表达方式不同。
出口报关单出口人民币收入:企业所得税角度、全年累计数
报关单人民币离岸价:增值税角度、申报当期数
(2)增值税销售额——增值税口径,关联增值税发票及未开票销售额。
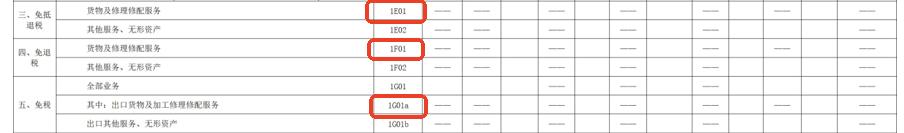
新增值税申报表,适用免抵退税的填入免抵退出口销售额栏,适用免退税的填入免退出口销售额栏,适用免税的填入免税销售额栏。
(3)营业收入——企业所得税口径,按国家统一会计制度规定核算,核心按控制权转移确认收入。
因出口收入类型不同,又分为:自营出口收入、委托出口收入、出口代理费收入,其中:
自营出口收入:按照国家统一会计制度规定核算的本年累计自营出口收入。通过自营方式出口货物的,企业应申报其出口本企业生产销售货物对应的收入。
委托出口收入:按照国家统一会计制度规定核算的本年累计委托出口收入。通过委托方式出口货物的,应申报其委托相关代理企业出口本企业货物对应的收入。
出口代理费收入:按照国家统一会计制度规定核算的本年累计出口代理费收入。
总结:三个口径都是围绕出口报关业务,只是不同口径的名称及规则不同。三个数对不上,首先问“它们分别是在哪套规则下生成的”,而不是先问“哪个数填错了”。
面对差异:先看性质,再拆维度
从这个季度申报来看,有差异是正常情况,正确认识差异、找出差异原因更重要。
1. 有差异≠有问题
新增值税申报表中“出口销售额填报数据与报关单不符”的提示,本质上是一个数据校验机制,不是直接判定申报有误或存在涉税问题。出口销售额/出口收入与报关单数据之间的差异,很多是企业的业务实质与系统默认口径之间的结构性差异,在业务实质上是合理的,只是比对规则无法自动识别所有场景。
比差异本身更重要的,是财务人员能不能找清楚差异的原因。切不可看到“不通过”就慌乱改数,或者不加分析地强制提交。
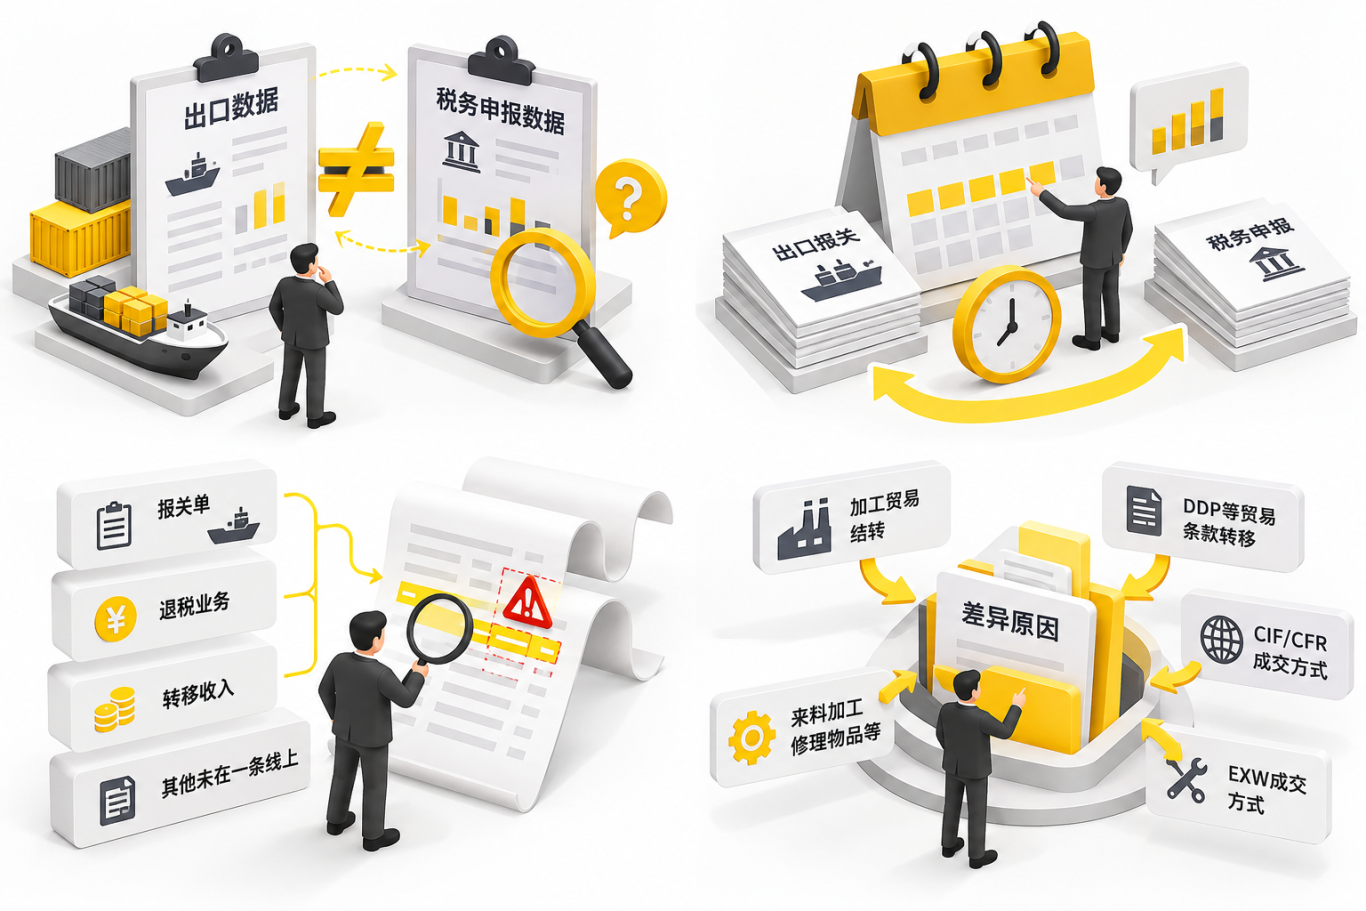
2. 找出差异,先拆成“时间差”和“金额差”
面对差异数,不要笼统地问“为什么不一样”,可以先把差异拆到两个维度里排查。
差异1——时间差:同一笔业务,被记在了不同的期间。
报关单以出口日期统计,增值税按纳税义务发生时间申报,会计按控制权转移确认收入,三个时点不在一条线上。
典型场景包括:
(1)处理时间不同步:以前期间的报关单在本期才确认收入、本期报关单已在本期之前确认收入,本期报关单在后期确认收入,这些情形必然会形成跨期差异。
特别需要注意的是,增值税比对采用的是电子口岸同步的结关报关单数据,结关日期通常晚于出口日期,月末出口业务容易因此形成跨期差异。
(2)DDP等贸易条款下货物已报关但控制权尚未转移,会计收入确认晚于报关;
差异2——金额差:同一笔业务,被记成了不同的金额。
即使时间记在同一期间,金额也可能因规则不同而不等。
典型的差异包括:
(1)海关汇率与企业所选增值税汇率的时点差;
(2)报关单统计美元价取整带来的尾差;
(3)CIF/CFR成交方式下报关单含运保费,海关角度以FOB价为基准,而有些企业的增值税和会计收入以CIF/CFR价为基准;
(4)EXW成交方式下报关单含杂费,而企业未将该部分计入收入;
(5)来料加工、修理物品等特殊监管方式下,报关单按料件价值或货物价值申报,而收入按加工费或维修费确认,形成结构性金额差异。
总结:有差异是正常的,需要根据企业及业务实质具体情况具体分析。
这一期我们只是简单介绍下各口径规则,具体差异的分析敬请期待,下一期先拆金额差中最频繁的一类——汇率差与尾差。
来源:网络