天智云


上一期认识了出口报关单出口人民币收入/离岸价、增值税销售额、营业收入,三个比对口径,差异产生的原因有哪些呢?这一期我们先分享汇率差、尾差引起的差异。
三个不同维度的汇率怎么取值?
1.海关维度:上一个月第三个星期三,刚性且不可选
海关计征汇率采用出口月上一个月第三个星期三中国人民银行授权中国外汇交易中心公布的人民币汇率中间价;第三个星期三非交易日的,顺延采用下一个交易日公布的中间价。
海关统计时,先将不同成交方式的报关金额统一调整为FOB口径——CIF/CFR扣除运保费,EXW视情况加计杂费——再转化为统计美元价并取整。
2.税务维度:增值税可选但锁定,企业所得税另有一套时点
增值税:以人民币以外货币结算销售额的,折合率可以选择销售额发生当日或者当月1日有效的人民币汇率中间价,确定后12个月内不得变更。
企业所得税:预缴时按月度或季度最后一日的人民币汇率中间价折合;年度汇算清缴时,已预缴部分不再重新折合,只就未缴纳部分按纳税年度最后一日的中间价折算。
政策角度来看,增值税和企业所得税的汇率时点就不在同一根轴上:增值税锚定的是“销售额发生”的月初或当日,企业所得税锚定的是“期间末”。
实务中出口企业会关注增值税汇率而忽略企业所得税汇率——因为增值税汇率直接影响申报表填写和退税计算,而企业所得税预缴时的汇率折算差异,往往要到汇算清缴或税务比对时才关注甚至直接忽略。
3.会计维度:交易发生日的即期汇率,或近似汇率
根据《企业会计准则第19号——外币折算》,外币交易在初始确认时采用交易发生日的即期汇率折算,也可以采用按照系统合理的方法确定的、与交易发生日即期汇率近似的汇率。
实务中不少出口企业为了减少账税差异,会选择与增值税相同的口径,但这属于核算习惯,不是会计准则的强制要求。
【总结】
政策规定来看,不同维度的汇率取值规则不同,有差异是必然。
实务角度来看,这意味着:海关汇率企业无法左右,汇率差中来自与海关汇率比对的那一部分是必然差异,不可消除;企业能做的,是在增值税、企业所得税、会计三个口径之间尽量统一选择,减少内部选择的差异。
整数、小数点尾差怎么形成的?
海关统计角度会将成交金额转化为统计美元价并取整到个位,企业财税核算时以正常的金额列示,保留小数。两者数值呈现形式不同,则必然会产生尾差。
尾差有以下特征:
①除非美元整数交易的报关单,否则,大多数报关单都有尾差
②金额尾差可能是正差也可能是负差
③单条尾差绝对值不超过0.5美元(四舍五入到个位的最大偏差),但对于报关单数量多的企业,小尾差累加起来也不见得小。
【例如】某企业以FOB成交方式出口货物一批,成交总价3196.8美元
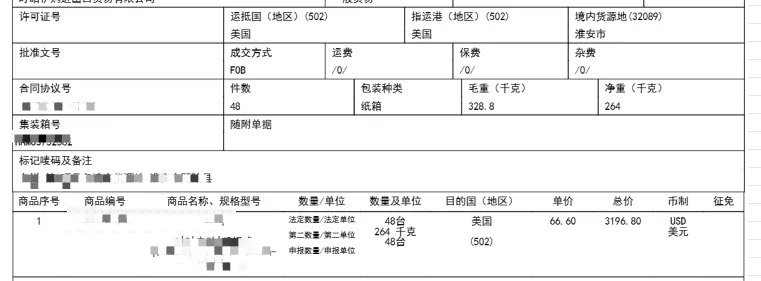
海关【统计美元价】3197美元,而企业进行财税核算、出口退税的依据都以3196.8美元为基础,尾差=3197-3196.8=0.2美元,按现阶段不同时点汇率折算,约合人民币1.2—1.4元。
【总结】尾差单笔金额小、覆盖面广,累计差异大小取决于报关单笔数和外币金额的小数分布,不能因为单笔小就忽略。
大范围小差异怎么办?
汇率差和尾差虽说单笔金额小、覆盖面广,面对这类差异,不需要追求“消除”,先判断性质再注重台账管理。
1.判断差异性质:大部分是规则决定的,不是填错或选错
汇率差和尾差有一个共同点:差异从规则层面就已经注定。因此,面对这类差异,第一步是判断:这笔差异是不是落在汇率差或尾差的合理区间内?
如果是,做好台账记录、能够逐笔说明即可。
如果差异方向异常、金额明显超出汇率差区间,则需要检查是不是汇率选错了,或者金额录入有误。
2.台账梳理差异来源:哪些是“没得选”,哪些是“自己选的”
把差异按来源拆开,做到心中有数:
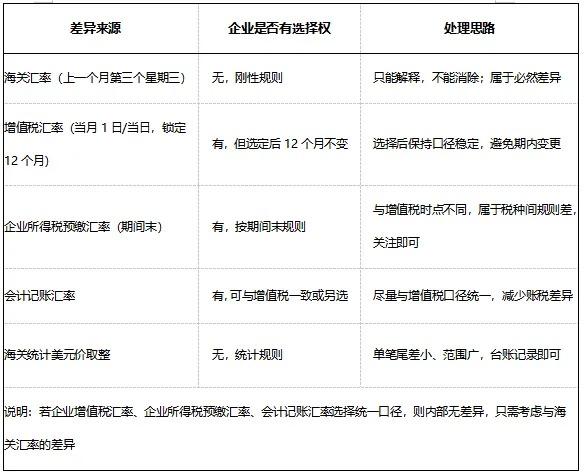
【总结】汇率差和尾差,大范围小差异,大部分不用改,但还需重视。
1、先正视:差异是规则决定的,但再小的差异也不可小觑;
2、后梳理:海关端的差异没得选,企业端的差异尽量统一口径;
3、再行动:差异虽小,但是台账记录清晰以备查。
出口收入如何核对?让增值税申报更省心
出口报关单、开票数据与未开票收入分散管理,申报前往往需要反复核对。擎天出口增值税收入申报解决方案围绕出口增值税销售额申报,提供差异分析与未开票收入管理功能,帮助企业核清收入、查明差异、留存依据。
销售额差异分析:关联关单与发票,逐项核对收入
系统按设定规则归集税局出口收入底账、应征税申报台账及企业开票、未开票数据,关联报关单与发票,展示销售额差异。支持查看明细、维护差异原因、导出差异情况表,方便财务核查及后续查阅。
未开票收入管理:从生成到冲减,统一台账跟踪
支持按报关单生成未开票收入,并在后续开票后关联发票冲减;对已生成未开票收入、又已开具出口发票的数据提供提醒,帮助排查重复申报风险。同时,支持按申报属期汇总核对、锁定台账数据,减少反复整理与人工核对工作。
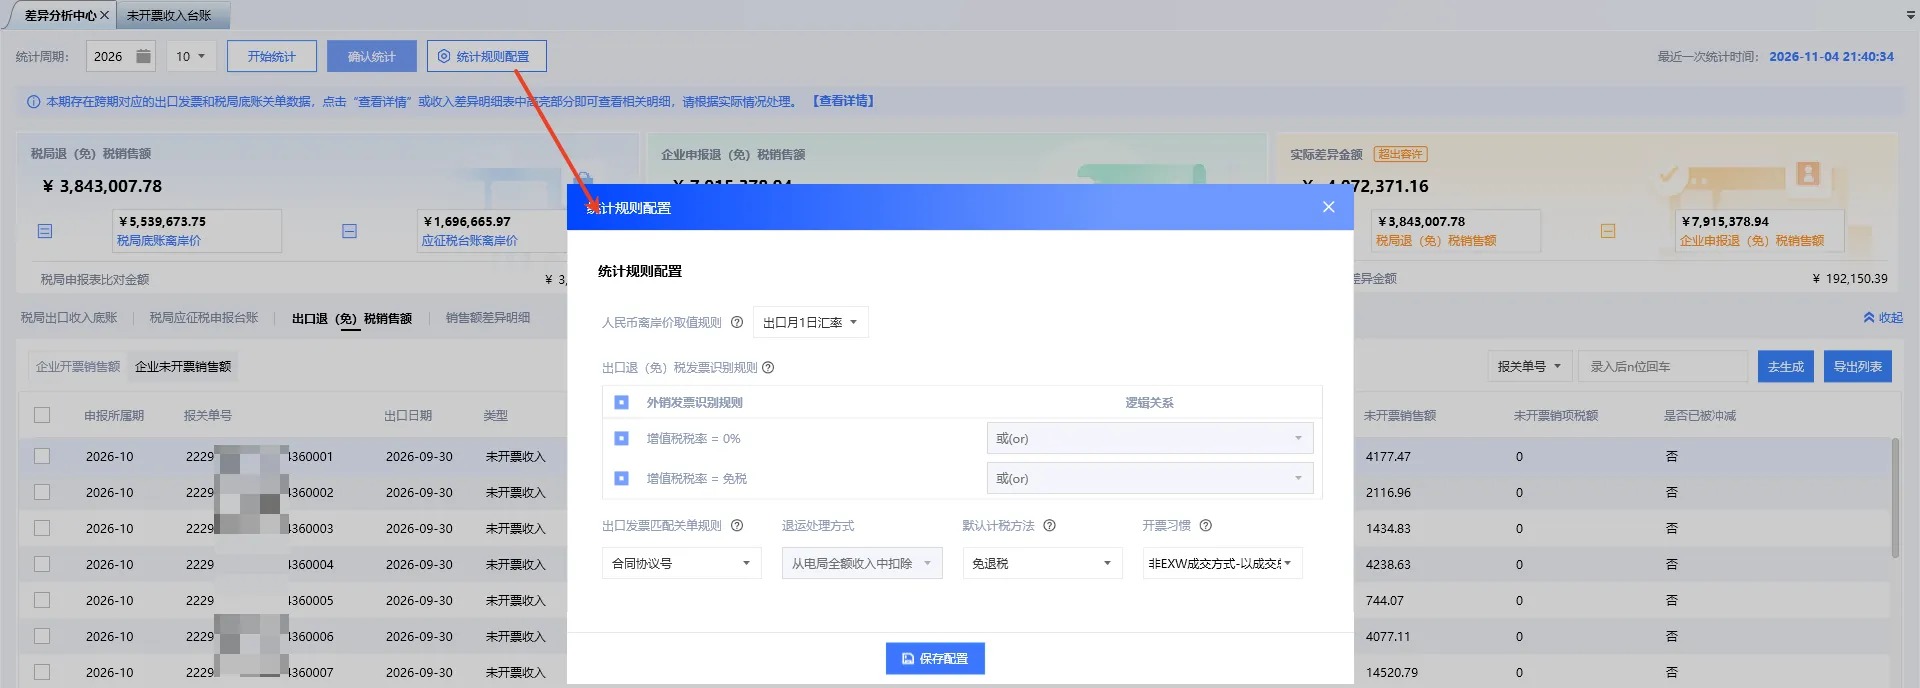
从收入核对到差异说明,让出口增值税申报准备更有条理。
如有相关需求,欢迎在评论区留言【咨询】,或查看公众号置顶推文了解更多服务。
来源:网络