天智云


2026年10月12日,财政部、税务总局发布《关于调整部分产品出口退税政策的公告》(财政部 税务总局公告2026年第29号),明确自2027年4月1日起,下调清单所列新能源汽车的增值税出口退税率,取消电子烟设备装置等产品增值税出口退税。
本次调整涉及哪些产品?执行时间如何确定?以下结合公告及附件作具体说明。
新能源汽车出口退税率由13%下调至9%
自2027年4月1日起,公告附件1所列新能源汽车的增值税出口退税率由13%下调至9%,下降4个百分点。
附件1《新能源汽车产品清单》共列明67项商品代码,涉及部分纯电动车辆、可通过外部电源充电的混合动力车辆等,涵盖清单列明的乘用车、客车、货运车辆及其他车辆。
具体适用范围应按照附件中的商品代码和商品名称确定。部分商品对动力类型、座位数、排气量等作出了限定,企业应结合出口车辆的技术资料逐项比对,不能仅凭“新能源汽车”的产品名称判断。
取消退税的范围包括部分竹木制品
自2027年4月1日起,公告附件2所列电子烟设备装置等产品取消增值税出口退税。
附件2《电子烟设备装置等产品清单》共列明24项商品代码。除电子烟设备及相关产品外,还包括清单列明的竹、部分地板和多层板、木制建筑用品及竹制餐厨用具等产品。
因此,相关竹木制品出口企业也应关注此次调整。核查时,应查看商品名称中的材质、结构、规格及用途等限定条件,不能将清单中的部分产品扩大理解为全部同类商品。
以报关单注明的出口日期确定政策适用
公告明确,相关产品适用的出口退税率,以出口货物报关单注明的出口日期界定。
合同签订、收款、开票及退税申报时间,不作为本次调整的时间界定依据。即使订单在政策实施前已经签订,货物报关单注明的出口日期为2027年4月1日及以后的,仍应适用调整后的政策。
对跨越实施日期分批出口的订单,应分别按照各批货物报关单注明的出口日期确定,不能统一按合同签订时间处理。
出口消费税政策不作调整
对于上述产品中征收消费税的产品,出口消费税政策保持不变,继续按规定适用消费税退(免)税政策。
企业办理相关业务时,应分别确认增值税和消费税的政策适用。取消有关产品的增值税出口退税,不代表同时取消其出口消费税退(免)税。
相关企业可提前做好三项准备
1. 核实受影响商品
将企业出口商品与公告附件逐项比对,整理涉及调整的商品代码、名称及对应政策。对商品归类存在疑问的,应结合产品技术资料进一步核实。
2. 重新测算订单成本
重点梳理预计在2027年4月1日及以后出口的相关订单,复核报价、交付安排及合同中有关税费变化的约定,并据此调整成本测算和资金计划。
退税率调整对企业利润的影响,应结合适用的退税办法、计税依据及订单成本测算,不能直接按退税率变动幅度推算。
3. 更新核算及申报参数
根据政策实施安排,及时维护商品档案、报价模板及涉税系统中的相关参数。对分批出口订单,做好订单与各批次报关资料的对应记录,申报时准确核对商品代码、出口日期及适用退税率。
相关企业可提前做好三项准备
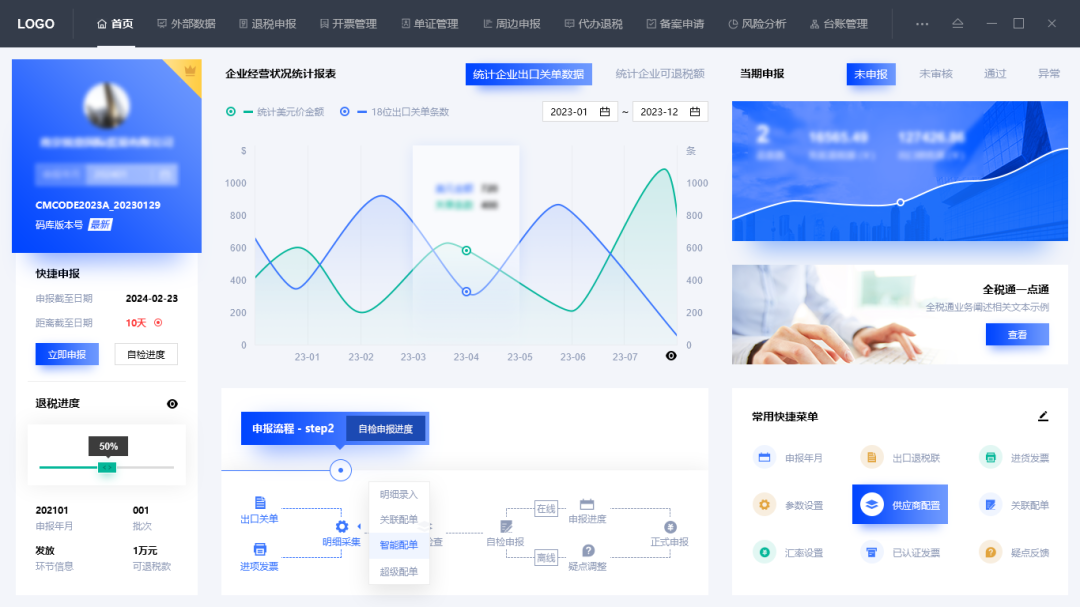
面对新政在开票、抵扣、台账及备案资料等方面的严格合规要求,擎天退税敏捷云与备案单证云为核心,为企业提供“业—票—财—税—档”一体化的闭环解决方案。
退税敏捷云:合规开票、智能配单与台账自动生成
新政要求自9月1日起规范使用“电池”类编码开票,且抵扣已税电池须建立《电池税款抵扣台账》。敏捷云支持批量自动化开票,自动匹配税收分类编码,从源头保障开票合规;同时内置票转凭证功能,可基于关单与发票数据批量生成会计凭证并导入主流财务系统,自动生成三大管理台账,打通采购、仓储、生产与申报数据,确保各环节可核验、可追溯。
备案单证云:检测报告与备案资料无纸化闭环管理
新政明确享受减免税须取得检测报告并留存产品明细清单,资料之间需能相互印证。擎天备案单证云可联网自动采集并归档检测报告、发票、合同等电子凭证,实现智能分类、自动匹配与永久存储;支持一键生成电子资料册,高效应对税务检查,满足备案资料电子化闭环管理要求。
选择擎天,将新政挑战转化为数字化管理升级的契机,让合规更高效,让退税更从容。
如有相关需求,欢迎在评论区留言【咨询】,可查看公众号置顶推文获取更多服务。
来源:网络