天智云


榕税稽处〔2024〕56号
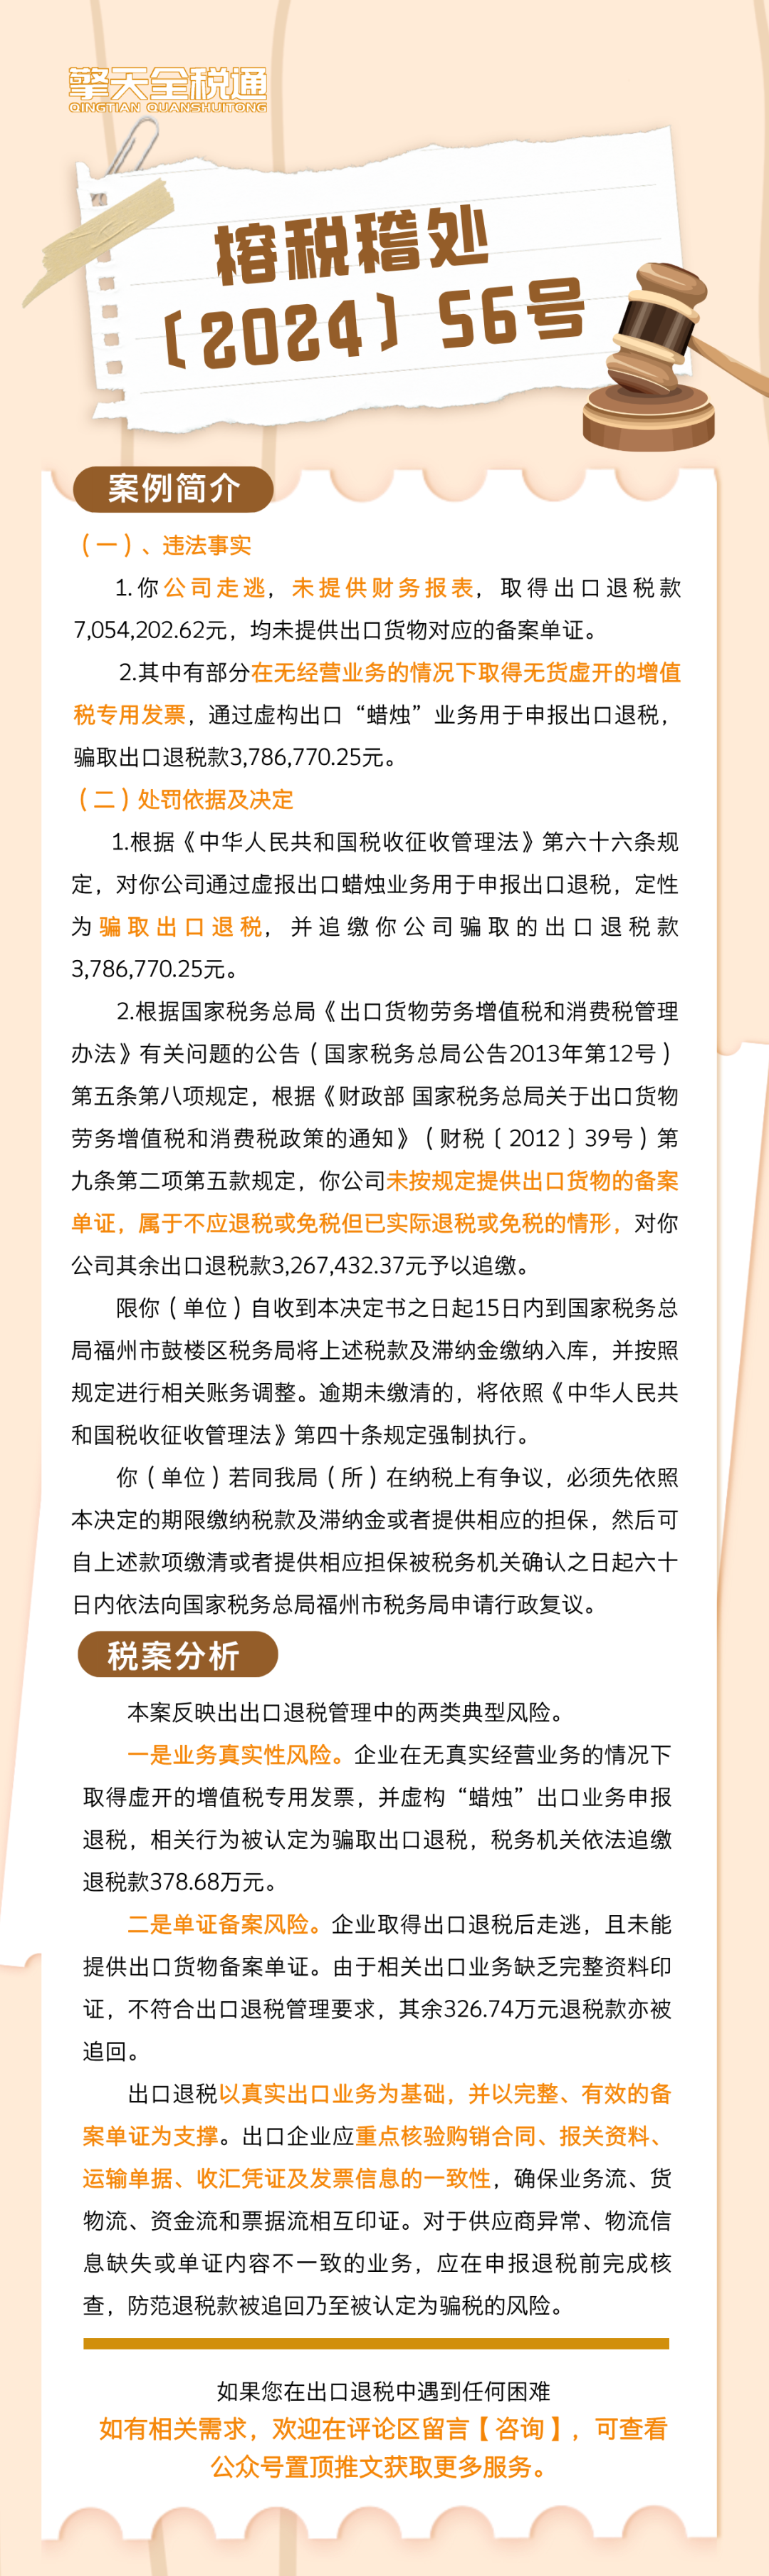
你(单位)存在违法事实及处罚决定如下:
违法事实:
1.你公司走逃,未提供财务报表,取得出口退税款7,054,202.62元,均未提供出口货物对应的备案单证。
2.其中有部分在无经营业务的情况下取得无货虚开的增值税专用发票,通过虚构出口“蜡烛”业务用于申报出口退税,骗取出口退税款3,786,770.25元。
处罚依据及决定:
1.根据《中华人民共和国税收征收管理法》第六十六条规定,对你公司通过虚报出口蜡烛业务用于申报出口退税,定性为骗取出口退税,并追缴你公司骗取的出口退税款3,786,770.25元。
2.根据国家税务总局《出口货物劳务增值税和消费税管理办法》有关问题的公告(国家税务总局公告2013年第12号)第五条第八项规定,根据《财政部 国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税〔2012〕39号)第九条第二项第五款规定,你公司未按规定提供出口货物的备案单证,属于不应退税或免税但已实际退税或免税的情形,对你公司其余出口退税款3,267,432.37元予以追缴。
限你(单位)自收到本决定书之日起15日内到国家税务总局福州市鼓楼区税务局将上述税款及滞纳金缴纳入库,并按照规定进行相关账务调整。逾期未缴清的,将依照《中华人民共和国税收征收管理法》第四十条规定强制执行。
你(单位)若同我局(所)在纳税上有争议,必须先依照本决定的期限缴纳税款及滞纳金或者提供相应的担保,然后可自上述款项缴清或者提供相应担保被税务机关确认之日起六十日内依法向国家税务总局福州市税务局申请行政复议。
税案分析
本案反映出出口退税管理中的两类典型风险。
一是业务真实性风险。企业在无真实经营业务的情况下取得虚开的增值税专用发票,并虚构“蜡烛”出口业务申报退税,相关行为被认定为骗取出口退税,税务机关依法追缴退税款378.68万元。
二是单证备案风险。企业取得出口退税后走逃,且未能提供出口货物备案单证。由于相关出口业务缺乏完整资料印证,不符合出口退税管理要求,其余326.74万元退税款亦被追回。
出口退税以真实出口业务为基础,并以完整、有效的备案单证为支撑。出口企业应重点核验购销合同、报关资料、运输单据、收汇凭证及发票信息的一致性,确保业务流、货物流、资金流和票据流相互印证。对于供应商异常、物流信息缺失或单证内容不一致的业务,应在申报退税前完成核查,防范退税款被追回乃至被认定为骗税的风险。