天智云


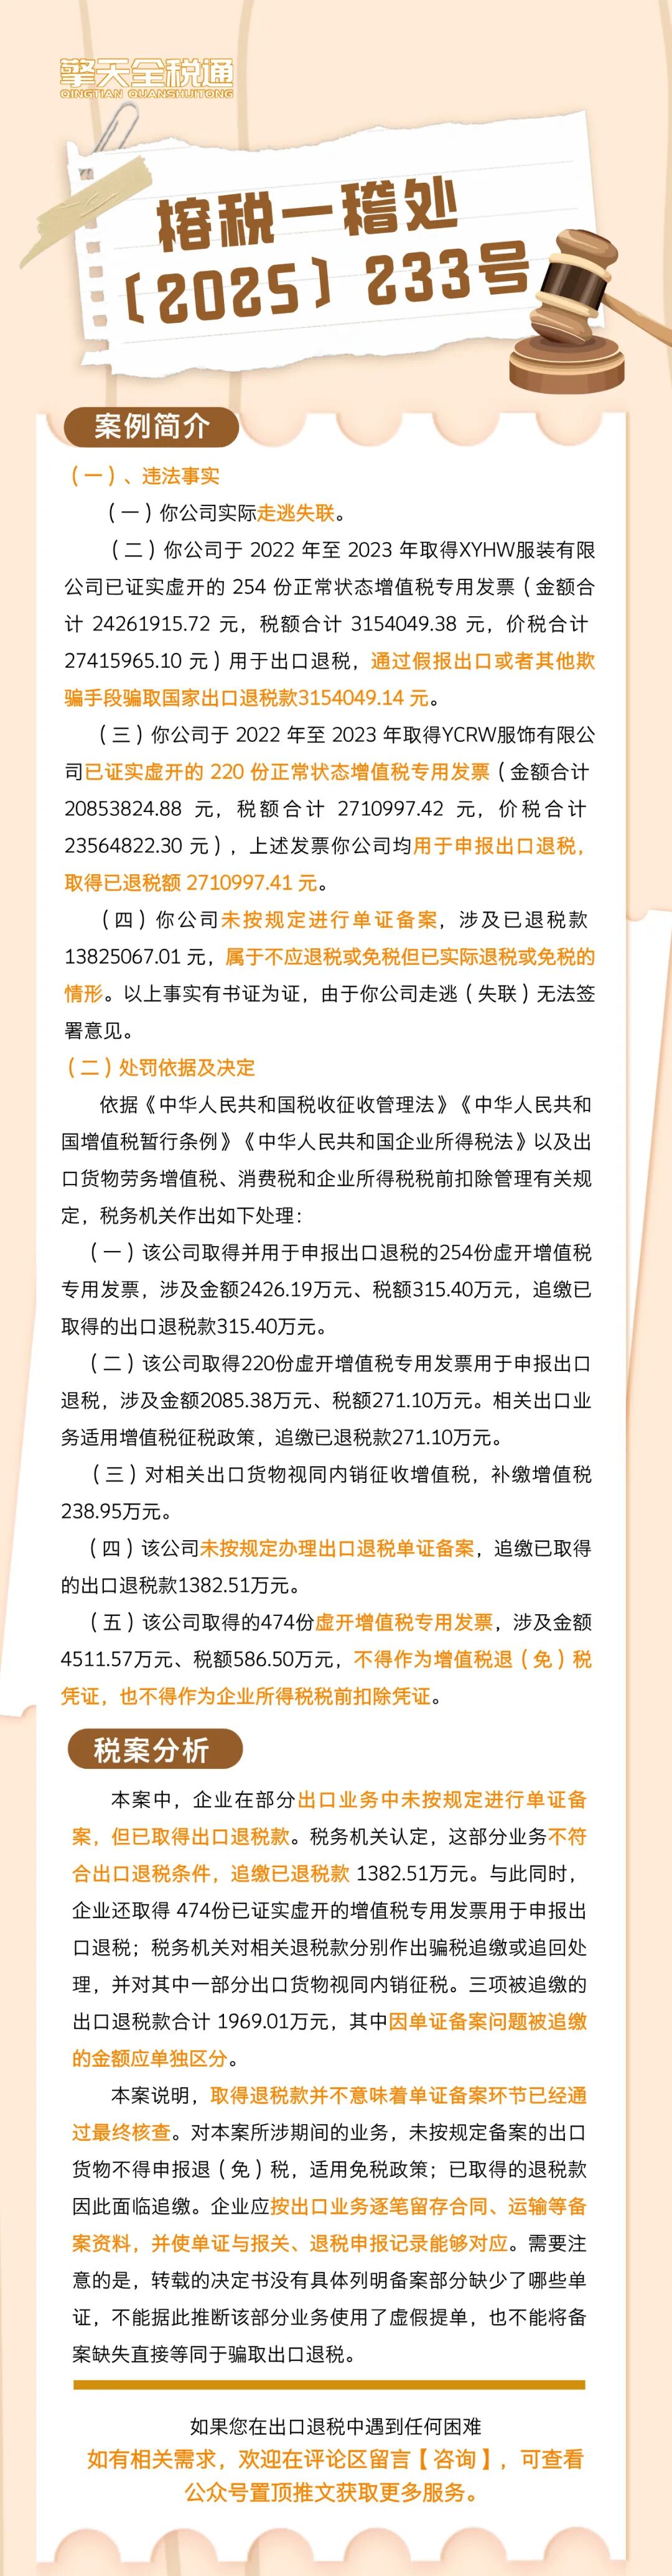
榕税一稽处〔2025〕233号
违法事实:
(一)你公司实际走逃(失联)。
(二)你公司于 2022 年至 2023 年取得XYHW服装有限公司已证实虚开的 254 份正常状态增值税专用发票(金额合计 24261915.72 元,税额合计 3154049.38 元,价税合计 27415965.10 元)用于出口退税,通过假报出口或者其他欺骗手段骗取国家出口退税款3154049.14 元。
(三)你公司于 2022 年至 2023 年取得YCRW服饰有限公司已证实虚开的 220 份正常状态增值税专用发票(金额合计 20853824.88 元,税额合计 2710997.42 元,价税合计 23564822.30 元),上述发票你公司均用于申报出口退税,取得已退税额 2710997.41 元。
(四)你公司未按规定进行单证备案,涉及已退税款 13825067.01 元,属于不应退税或免税但已实际退税或免税的情形。
以上事实有书证为证,由于你公司走逃(失联)无法签署意见。
处罚依据及决定:
(一)根据《中华人民共和国税收征收管理法》第六十六条规定,认定你公司取得XYHW服装有限公司已证实虚开的增值税专用发票 254 份(金额合计 24261915.72 元,税额合计 3154049.38 元,价税合计 27415965.10 元,取得退税款 3154049.14 元)并用于出口退税的属于骗取国家出口退税。
(二)根据《财政部 国家税务总局关于出口货物劳务增值税和消费税政策的通知》,你公司取得YCRW服饰有限公司已证实虚开的 220 份增值税专用发票(金额合计 20853824.88 元,税额合计 2710997.42 元,价税合计 23564822.30 元),申报出口退税并取得退税款 2710997.41 元,适用增值税征税政策,追缴已退税款 2710997.41 元
(三)根据《财政部 国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税〔2012〕39 号) 第七条第(一)项第 4 目、第 5 目、《国家税务总局关于〈出口货物劳务增值税和消费税管理办法〉有关问题的公告》(国家税务总局公告 2013 年第 12 号) 第五条第(九)项第 1 目、《中华人民共和国增值税暂行条例》第九条、《中华人民共和国增值税暂行条例实施细则》(财政部 国家税务总局令第 50 号)第十五条、《国家税务总局关于纳税人虚开增值税专用发票征补税款问题的公告》(国家税务总局公告 2012 年第 33 号)的规定,你公司取得YCRW服饰有限公司已证实虚开的 220 份增值税专用发票不得抵扣进项税额,对应货物已出口,应视同内销货物征税,按当月 1 日的人民币汇率中间价计算其销售额,视同内销征税应补 2389468.27 元。
(四)根据《财政部 国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税〔2012〕39 号) 第九条第(二)项第 5 目、《国家税务总局关于<出口货物劳务增值税和消费税管理办法>有关问题的公告》(国家税务总局公告 2013 年第 12 号)第五条第(八)项规定,你公司未按规定进行单证备案,追缴已退税款 13825067.01 元。
(五)根据《中华人民共和国增值税暂行条例》第九条、《国家税务总局关于纳税人虚开增值税专用发票征补税款问题的公告》(国家税务总局公告 2012 年第 33 号)、《财政部 国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税〔2012〕39 号)第七条第(一)项第 5 目、《中华人民共和国企业所得税法》第五条、第八条、《国家税务总局关于发布<企业所得税税前扣除凭证管理办法>的公告》(国家税务总局公告 2018 年第 28 号)第四条、第十二条的规定,你公司取得已证实虚开的 474 份增值税专用发票(含电子专票),金额合计 45115740.60 元,税额合计 5865046.80 元,价税合计 50980787.40 元,不得作为增值税合法有效的扣税凭证抵扣其进项税额,不适用增值税退(免)税和免税政策,不得在企业所得税税前扣除。
限你公司自收到本决定书之日起 15 日内到国家税务总局福州市仓山区税务局将上述税款及滞纳金缴纳入库,并按照规定进行相关账务调整。逾期未缴清的,将依照《中华人民共和国税收征收管理法》第四十条规定强制执行。
你公司若同我局在纳税上有争议,必须先依照本决定的期限缴纳税款及滞纳金或者提供相应的担保,然后可自上述款项缴清或者提供相应担保被税务机关确认之日起六十日内依法向国家税务总局福州市税务局申请行政复议。
税案分析
本案中,企业在部分出口业务中未按规定进行单证备案,但已取得出口退税款。税务机关认定,这部分业务不符合出口退税条件,追缴已退税款 1382.51万元。与此同时,企业还取得 474份已证实虚开的增值税专用发票用于申报出口退税;税务机关对相关退税款分别作出骗税追缴或追回处理,并对其中一部分出口货物视同内销征税。三项被追缴的出口退税款合计 1969.01万元,其中因单证备案问题被追缴的金额应单独区分。
本案说明,取得退税款并不意味着单证备案环节已经通过最终核查。对本案所涉期间的业务,未按规定备案的出口货物不得申报退(免)税,适用免税政策;已取得的退税款因此面临追缴。企业应按出口业务逐笔留存合同、运输等备案资料,并使单证与报关、退税申报记录能够对应。需要注意的是,转载的决定书没有具体列明备案部分缺少了哪些单证,不能据此推断该部分业务使用了虚假提单,也不能将备案缺失直接等同于骗取出口退税。
来源:网络