天智云


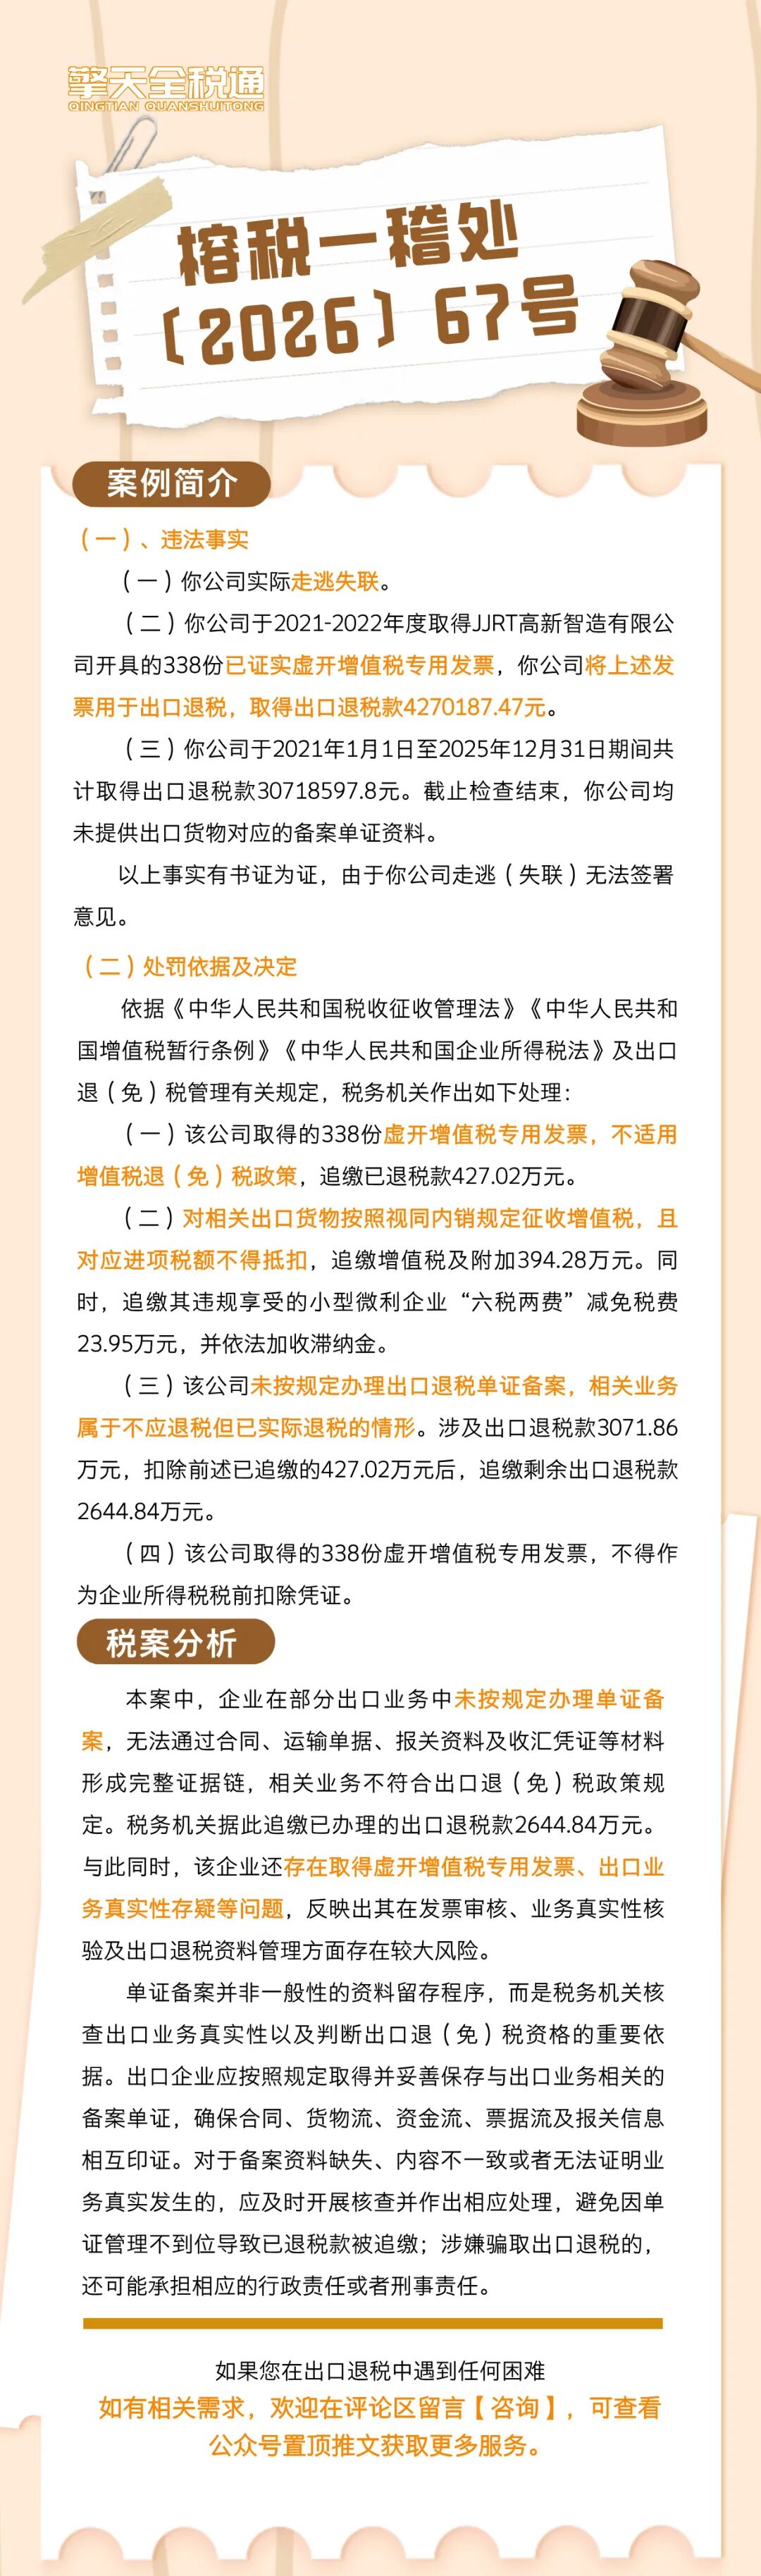
榕税一稽处〔2026〕67号
你(单位)存在违法事实及处罚决定如下:
违法事实:
(一)你公司实际走逃失联。
(二)你公司于2021-2022年度取得峡江嵘天高新智造有限公司开具的338份已证实虚开增值税专用发票,你公司将上述发票用于出口退税,取得出口退税款4270187.47元。
(三)你公司于2021年1月1日至2025年12月31日期间共计取得出口退税款30718597.8元。截至检查结束,你公司均未提供出口货物对应的备案单证资料。
以上事实有书证为证,由于你公司走逃(失联)无法签署意见。
处罚依据及决定:
依据《中华人民共和国税收征收管理法》《中华人民共和国增值税暂行条例》《中华人民共和国企业所得税法》及出口退(免)税管理有关规定,税务机关作出如下处理:
(一)该公司取得的338份虚开增值税专用发票,不适用增值税退(免)税政策,追缴已退税款427.02万元。
(二)对相关出口货物按照视同内销规定征收增值税,且对应进项税额不得抵扣,追缴增值税及附加394.28万元。同时,追缴其违规享受的小型微利企业“六税两费”减免税费23.95万元,并依法加收滞纳金。
(三)该公司未按规定办理出口退税单证备案,相关业务属于不应退税但已实际退税的情形。涉及出口退税款3071.86万元,扣除前述已追缴的427.02万元后,追缴剩余出口退税款2644.84万元。
(四)该公司取得的338份虚开增值税专用发票,不得作为企业所得税税前扣除凭证。
税案分析
本案中,企业在部分出口业务中未按规定办理单证备案,无法通过合同、运输单据、报关资料及收汇凭证等材料形成完整证据链,相关业务不符合出口退(免)税政策规定。税务机关据此追缴已办理的出口退税款2644.84万元。与此同时,该企业还存在取得虚开增值税专用发票、出口业务真实性存疑等问题,反映出其在发票审核、业务真实性核验及出口退税资料管理方面存在较大风险。
单证备案并非一般性的资料留存程序,而是税务机关核查出口业务真实性以及判断出口退(免)税资格的重要依据。出口企业应按照规定取得并妥善保存与出口业务相关的备案单证,确保合同、货物流、资金流、票据流及报关信息相互印证。对于备案资料缺失、内容不一致或者无法证明业务真实发生的,应及时开展核查并作出相应处理,避免因单证管理不到位导致已退税款被追缴;涉嫌骗取出口退税的,还可能承担相应的行政责任或者刑事责任。