天智云


跨境电商居民企业发生的境外采购、平台服务、仓储及物流等支出,符合规定的,可以在计算企业所得税应纳税所得额时扣除。境外票据形式与境内不同,企业应结合当地规定取得相应凭证。
境外支出可以取得哪些扣除凭证?
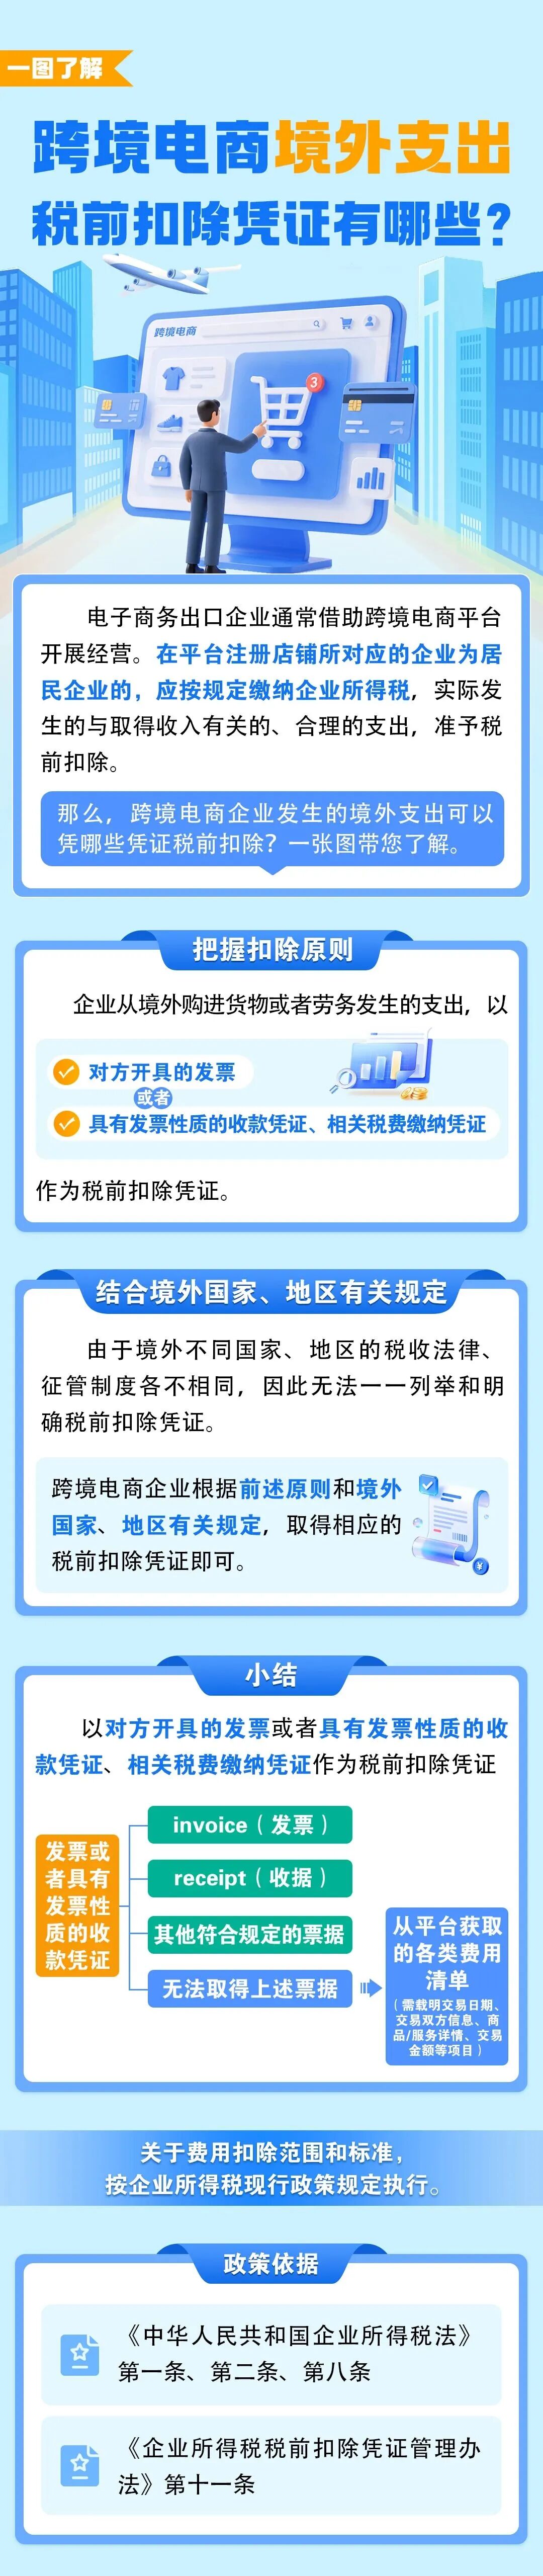
根据《企业所得税税前扣除凭证管理办法》第十一条,企业从境外购进货物或者劳务发生的支出,以对方开具的发票,或者具有发票性质的收款凭证、相关税费缴纳凭证,作为税前扣除凭证。
境外常见票据包括Invoice(发票)、Receipt(收据)及其他符合规定的票据。其能否作为税前扣除凭证,应结合当地票据规定及具体内容判断,不能仅依据名称确定。
由于不同国家、地区的税收法律和票据制度存在差异,境外凭证不必与境内发票采用相同样式,但应能够反映实际交易情况。
无法取得上述票据,平台费用清单如何处理?
《一图了解:跨境电商境外支出税前扣除凭证有哪些?》提出,无法取得上述票据时,可从平台获取各类费用清单。清单应包含以下信息:
交易日期;
交易双方信息;
商品或服务详情;
交易金额。
企业应尽量下载完整费用明细。仅显示扣款总额、未列明收费主体和服务内容的截图,通常难以说明具体支出。
平台费用清单能否作为扣除凭证,仍需结合其内容、境外有关规定及实际业务判断,不能将任意账单或扣款截图直接视为合规凭证。
为便于核对,企业还可保存对应的订单、服务协议、结算单和扣款记录,说明费用所属期间及结算情况。这些资料用于补充证明业务,不当然替代规定的税前扣除凭证。
取得凭证后,还需注意哪些扣除要求?
根据《中华人民共和国企业所得税法》第八条,企业实际发生的、与取得收入有关的、合理的支出,准予按规定在计算应纳税所得额时扣除。
因此,除取得符合要求的凭证外,企业还应确认费用实际发生、由本企业承担且与经营收入有关。具体扣除范围、标准及年度,按企业所得税现行规定执行。
平台先从销售款中扣除服务费、仓储费等费用,再向企业结算余款的,应分别核对收入、退款和相关费用,不宜直接将到账净额作为销售收入。
相关费用凭证、平台明细、结算单及扣款记录,应按费用类别和所属期间对应保存。例如,平台扣收海外仓储费的,可将费用清单与仓储服务协议、计费明细及结算记录一并归集,便于说明费用性质和金额。